Trendy w rozliczeniach grupowych 2026: co musisz wiedzieć
Trendy w rozliczeniach grupowych 2026: co musisz wiedzieć
Krótko mówiąc:
- W 2026 roku obowiązkowa stanie się cyfryzacja faktur przez KSeF oraz elektroniczne księgi rachunkowe. Wprowadzają one nowe wymogi dotyczące organizacji, nadzoru i standaryzacji procesów w grupach kapitałowych. Niezbędne jest także dostosowanie działów finansowych do nowych metod dokumentowania i automatyzacji rozliczeń.
Jakie trendy w rozliczeniach grupowych dominują w 2026 roku?
Rok 2026 przynosi trzy zmiany, które dotykają każdą grupę zarządzającą finansami: obowiązkowy KSeF, zaostrzony benefit test według Wytycznych OECD oraz automatyzację, która wymaga więcej nadzoru, nie mniej. Jeśli zarządzasz rozliczeniami w szkole, klubie lub organizacji, te trendy już wpływają na Twoją codzienną pracę.
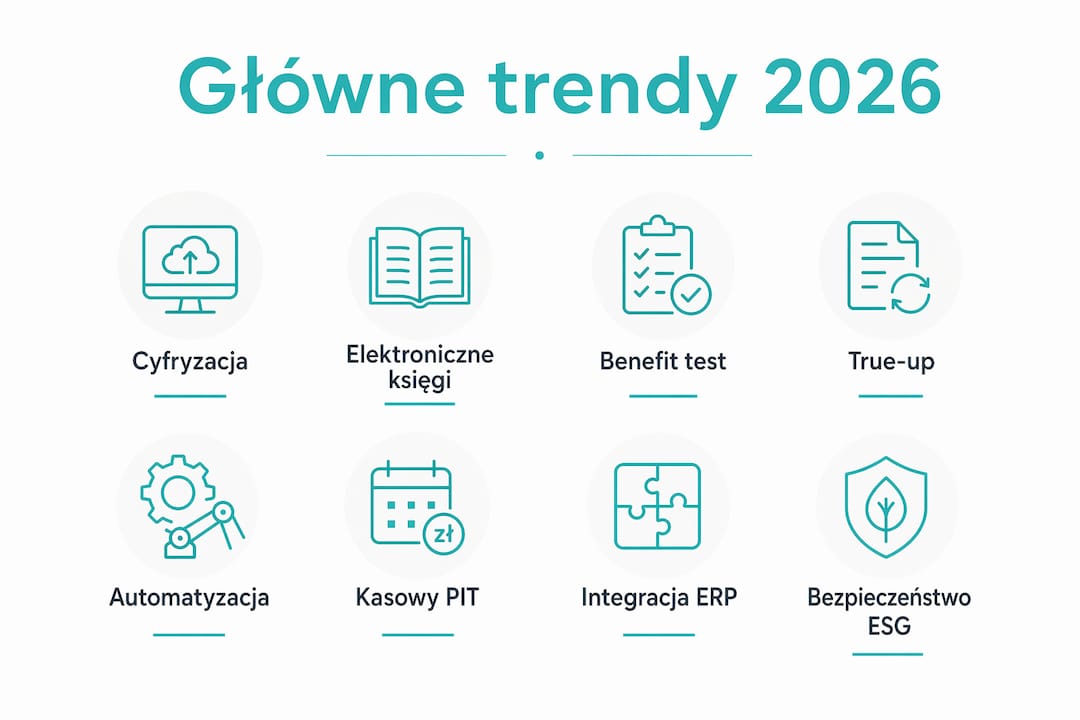
Kluczowe kierunki zmian w 2026 roku:
- Pełna cyfryzacja faktur przez KSeF, obowiązkowa od 1 lutego 2026 r. dla podmiotów z obrotami powyżej 200 mln zł, od 1 kwietnia dla pozostałych.
- Elektroniczne księgi rachunkowe JPK_KR_PD, wymagane od 2026 r. dla podatników PIT prowadzących pełne księgi.
- Zaostrzony benefit test w rozliczeniach wewnątrzgrupowych, oparty na dowodach operacyjnych, nie tylko dokumentacji formalnej.
- Mechanizmy wyrównania rentowności (true-up) traktowane jako korekty cen transferowych zgodnie z art. 11e ustawy o CIT.
- Automatyzacja z nadzorem: systemy przygotowują deklaracje VAT i pliki JPK_V7, ale odpowiedzialność za oznaczenia GTU i relacje z podmiotami powiązanymi pozostaje po stronie zespołu finansowego.
- Integracja ERP z KSeF i standaryzacja metadanych jako warunek sprawnego obiegu faktur w grupach.
- Bezpieczeństwo danych i ESG jako nowe wymogi transparentności w rozliczeniach grupowych.
Porada profesjonalisty: Nie czekaj na ostateczny termin wdrożenia KSeF. Grupy takie jak Polimex Mostostal czy Pekabex wystawiają faktury ustrukturyzowane wcześniej, zanim stało się to obowiązkowe. Wcześniejsze testy eliminują błędy, które przy pełnym wdrożeniu kosztują czas i pieniądze.
1. KSeF i cyfryzacja: co zmienia się w grupach od 2026 roku?
KSeF to nie tylko nowy format faktury. To zmiana modelu obiegu dokumentów w całej grupie. Każda spółka tworzy własny profil w Aplikacji Podatnika KSeF, co przy transakcjach wewnętrznych wymaga osobnych NIP-ów i odpowiednich pełnomocnictw. Bez matrycy ról określającej, kto wystawia, odbiera i koryguje faktury, grupy wpadają w chaos dostępów i opóźnienia rozliczeń.
Grupy stosują trzy modele organizacji: centralny, zdecentralizowany i mieszany. Model centralny daje spójność metadanych i łatwą konsolidację, ale wymaga pełnomocnictw i koncentruje odpowiedzialność. Model zdecentralizowany zachowuje autonomię spółek, lecz utrudnia kontrolę. Model mieszany łączy centralne odbieranie faktur z lokalnym wystawianiem i sprawdza się w większości holdingów.
2. Elektroniczne księgi rachunkowe JPK_KR_PD od 2026 roku
Od 1 stycznia 2026 r. podatnicy PIT prowadzący księgi rachunkowe i przesyłający JPK_V7M/K muszą prowadzić je przy użyciu programów komputerowych. Ministerstwo Finansów opublikowało struktury logiczne JPK_KR_PD, a pierwsze wysyłki ksiąg nastąpią w 2027 roku. Dla grup oznacza to konieczność standaryzacji danych finansowych już teraz, nie przed samą wysyłką.
3. Benefit test według Wytycznych OECD: nowe podejście do dowodów
1 czerwca 2026 r. OECD opublikowało projekt zmian do Rozdziału VII Wytycznych w sprawie cen transferowych. Eksperci Deloitte podkreślają, że benefit test musi być teraz oceniany z perspektywy momentu zawarcia transakcji i dokumentowany na poziomie każdego odbiorcy usługi osobno. Globalne alokacje kosztów bez przypisania korzyści konkretnym podmiotom stają się obszarem podwyższonego ryzyka podatkowego.
Przejście z formalnej dokumentacji na dowody operacyjne to realna zmiana pracy działów finansowych. Korespondencja wewnętrzna, notatki ze spotkań, raporty z realizacji usług, opisy funkcji: to materiał dowodowy, który organy podatkowe będą weryfikować.
4. Mechanizmy true-up jako korekty cen transferowych
Instytut Cen Transferowych potwierdza, że wyrównanie rentowności w grupie kapitałowej może stanowić korektę cen transferowych w rozumieniu art. 11e ustawy o CIT. Korekta musi być dokonana ex post, na podstawie rzeczywistych danych finansowych znanych po zakończeniu okresu rozliczeniowego. Nie można jej przeprowadzić przez bieżące zmiany przychodów lub kosztów.
Dla grup stosujących mechanizmy year-end adjustment oznacza to obowiązek zaprojektowania i udokumentowania całego mechanizmu już na etapie ustalania modelu rozliczeń.
5. Automatyzacja procesów: gdzie kończy się praca systemu?
KSeF może przygotować deklarację VAT i plik JPK_V7, ale poprawność oznaczeń GTU, kodów procedur szczególnych i relacji z podmiotami powiązanymi pozostaje po stronie zespołu finansowego. Faktura może przejść pełną walidację systemową i być technicznie bezbłędna, a jednocześnie nie zawierać informacji wymaganych przez JPK_V7. To dwa odrębne reżimy walidacji.
Automatyzacja procesów order-to-cash zwiększa szybkość i dokładność, ale nie zna kontekstu biznesowego transakcji. Rola specjalisty finansowego ewoluuje od wprowadzania danych w stronę nadzoru merytorycznego nad tym, co system wygenerował. Warto zadbać o automatyzację rozliczeń już na poziomie grupy lub placówki, zachowując kontrolę nad kluczowymi oznaczeniami.
6. Kasowy PIT: nowy limit 2 mln zł od 2026 roku
Od 1 stycznia 2026 r. ustalono limit przychodów uprawniający do kasowej metody rozliczenia PIT, co wpływa na płynność finansową podatników. Metoda ta pozwala rozpoznawać przychód dopiero po faktycznym otrzymaniu zapłaty, co poprawia płynność finansową przy długich terminach płatności. Wybór metody kasowej wymaga jednak analizy faktycznych przepływów pieniężnych i złożenia oświadczenia do 20 lutego roku podatkowego.
7. Integracja ERP z KSeF i standaryzacja danych w grupach
Digitalizacja rozliczeń grupowych wymaga spójnych metadanych na każdym etapie obiegu faktury. Brak standaryzacji opisów i rozbieżności w procesach między spółkami prowadzą do błędów w JPK_V7 i ryzyka kontroli skarbowych. Integracja systemów ERP z KSeF umożliwia monitoring statusów, uzgadnianie rozrachunków i bezpieczną archiwizację dokumentów. Dla placówek edukacyjnych i organizacji sportowych automatyzacja płatności działa na tej samej zasadzie: jedno źródło danych eliminuje błędy i oszczędza czas.
8. Bezpieczeństwo danych i ESG w rozliczeniach grupowych
Transparentność rozliczeń to dziś wymóg, nie opcja. Działania ESG wpływają na alokację kosztów i funkcji w grupach, a organy podatkowe coraz częściej analizują, czy podział kosztów odpowiada rzeczywistości biznesowej. Bezpieczeństwo danych w systemach rozliczeniowych, kontrola dostępów i archiwizacja dokumentów stają się elementem zarządzania ryzykiem, nie tylko IT.
Kluczowe wnioski
Trendy w rozliczeniach grupowych 2026 roku sprowadzają się do jednej zasady: cyfryzacja daje narzędzia, ale nadzór merytoryczny pozostaje po stronie Twojego zespołu.
| Punkt | Szczegóły |
|---|---|
| KSeF obowiązkowy od 2026 r. | Od 1 lutego dla podmiotów powyżej 200 mln zł obrotu, od 1 kwietnia dla pozostałych. |
| Matryca ról w grupie | Bez jasnych uprawnień w KSeF grozi chaos dostępów i opóźnienia w rozliczeniach. |
| Benefit test oparty na dowodach | Wytyczne OECD z 1 czerwca 2026 r. wymagają dokumentacji ex ante na poziomie każdego odbiorcy usługi. |
| True-up jako korekta CIT | Wyrównanie rentowności musi być dokonane ex post zgodnie z art. 11e ustawy o CIT. |
| Automatyzacja z nadzorem | System waliduje fakturę, ale oznaczenia GTU i relacje z podmiotami powiązanymi weryfikuje człowiek. |