Rola raportów finansowych w szkole: przewodnik 2026
Rola raportów finansowych w szkole: przewodnik 2026
Krótko mówiąc:
- Szkoły obowiązkowo sporządzają sprawozdania finansowe, które pokazują stan majątku, dochody i wydatki placówki. Dyrektor odpowiada za ich prawidłowość, nawet gdy obsługa jest powierzona Centrum Usług Wspólnych. Regularne, przejrzyste raporty budują zaufanie i ułatwiają skuteczne zarządzanie szkołą.
Raporty finansowe w szkole to formalne dokumenty przedstawiające pełny obraz przychodów, wydatków i stanu majątku placówki oświatowej. Szkoły jako jednostki budżetowe mają ustawowy obowiązek sporządzania sprawozdań takich jak Rb-27S, Rb-28S, bilans czy rachunek wyników. Bez tych dokumentów dyrektor nie może podejmować świadomych decyzji o budżecie, a rodzice nie mają podstaw do oceny, jak szkoła zarządza powierzonymi środkami. Ten przewodnik wyjaśnia, czym jest sprawozdanie finansowe w szkole, jakie obowiązki z niego wynikają i jak wykorzystać dane finansowe w praktyce.
Jakie obowiązki sprawozdawcze ma szkoła w zakresie finansów?
Szkoły jako jednostki budżetowe muszą sporządzać cykliczne sprawozdania budżetowe i finansowe zgodnie z obowiązującymi przepisami. Obowiązek ten wynika z ustawy o finansach publicznych oraz rozporządzeń Ministra Finansów. Niedopełnienie tych wymogów grozi korektami, sankcjami dyscyplinarnymi i utratą zaufania organu prowadzącego.
Rodzaje obowiązkowych sprawozdań
Każda szkoła publiczna sporządza dwa rodzaje dokumentów: sprawozdania budżetowe i sprawozdania finansowe. Do pierwszej grupy należą:
- Rb-27S – sprawozdanie z wykonania planu dochodów budżetowych jednostki samorządu terytorialnego.
- Rb-28S – sprawozdanie z wykonania planu wydatków budżetowych.
- Rb-N i Rb-Z – sprawozdania o stanie należności i zobowiązań.
Do drugiej grupy należą: bilans, rachunek zysków i strat (rachunek wyników) oraz informacja dodatkowa. Razem tworzą kompletny obraz sytuacji finansowej placówki.
Kto odpowiada za raporty finansowe?
Dyrektor szkoły odpowiada za finanse placówki nawet wtedy, gdy księgowość prowadzi Centrum Usług Wspólnych. Delegowanie obsługi księgowej nie zwalnia go z obowiązku nadzoru nad prawidłowością sprawozdań. Główny księgowy lub pracownik CUW przygotowuje dokumenty, ale dyrektor je podpisuje i ponosi odpowiedzialność za ich treść.
Terminy składania sprawozdań są ściśle określone. Rb-27S i Rb-28S przekazuje się miesięcznie, kwartalnie i rocznie. Bilans roczny trafia do organu prowadzącego w terminie wskazanym przez rozporządzenie. Opóźnienie lub błąd w sprawozdaniu może skutkować wezwaniem do korekty i postępowaniem wyjaśniającym.
Porada profesjonalisty: Stwórz w szkole prosty kalendarz sprawozdawczy z datami granicznymi dla każdego raportu. Przypisz do każdej daty konkretną osobę odpowiedzialną. Taki harmonogram eliminuje sytuacje, w których termin mija niezauważony.
Co zawierają raporty finansowe i jak odczytywać kluczowe informacje?
Sprawozdanie finansowe szkoły składa się z trzech głównych elementów: bilansu, rachunku wyników i informacji dodatkowej. Każdy z nich odpowiada na inne pytanie o kondycję finansową placówki.
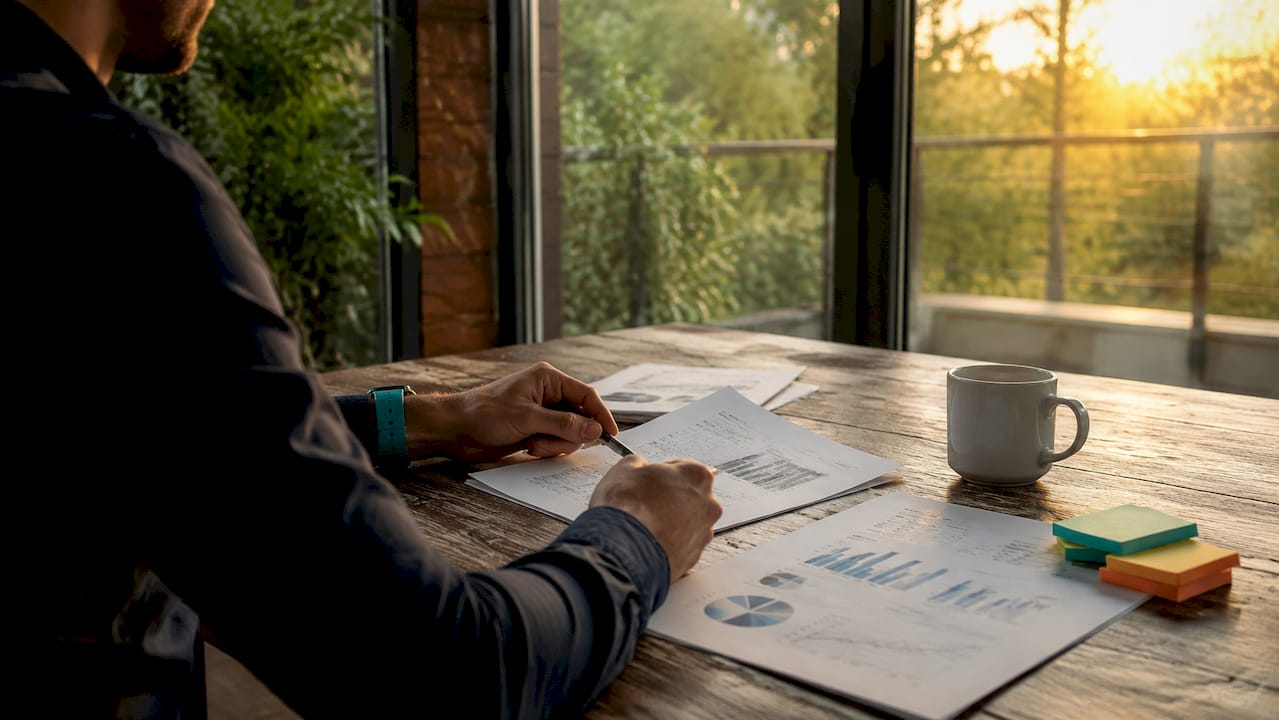
Trzy filary sprawozdania finansowego
Bilans pokazuje, co szkoła posiada (aktywa) i skąd pochodzi finansowanie tych zasobów (pasywa). Dla dyrektora kluczowe są pozycje takie jak stan środków pieniężnych, należności od uczniów lub rodziców oraz zobowiązania wobec dostawców.
Rachunek wyników (rachunek zysków i strat) przedstawia przychody i koszty w danym okresie. Pozwala ocenić, czy szkoła realizuje plan finansowy i gdzie pojawiają się odchylenia od budżetu.
Informacja dodatkowa wyjaśnia pozycje, które nie są oczywiste z samych liczb. Zawiera opis stosowanych zasad rachunkowości, zmiany w polityce finansowej i istotne zdarzenia po dacie bilansu.
Wskaźniki finansowe przydatne w szkole
Analiza finansowa w edukacji nie musi być skomplikowana. Kilka prostych mierników wystarczy, by ocenić sytuację placówki:
- Wskaźnik realizacji planu wydatków – stosunek wydatków wykonanych do planowanych. Wartość poniżej 95% może oznaczać problemy z realizacją zadań.
- Udział wynagrodzeń w kosztach ogółem – w szkołach publicznych wynagrodzenia stanowią zwykle ponad 70% wydatków. Gwałtowny wzrost tego wskaźnika sygnalizuje presję kadrową.
- Stan środków na koniec okresu – pokazuje, czy szkoła ma rezerwę na nieprzewidziane wydatki.
- Wskaźnik ściągalności należności – istotny dla szkół pobierających opłaty za wyżywienie lub zajęcia dodatkowe.
| Wskaźnik | Co mierzy | Sygnał alarmowy |
|---|---|---|
| Realizacja planu wydatków | Zgodność z budżetem | Poniżej 90% lub powyżej 100% |
| Udział wynagrodzeń | Struktura kosztów | Wzrost o więcej niż 5 punktów procentowych rok do roku |
| Stan środków pieniężnych | Płynność finansowa | Saldo bliskie zeru przed końcem miesiąca |
| Ściągalność należności | Efektywność poboru opłat | Zaległości przekraczające 10% należności |
Porada profesjonalisty: Nie czytaj raportu finansowego w izolacji. Porównuj dane z analogicznym okresem roku poprzedniego. Dopiero zestawienie dwóch okresów ujawnia trendy, które wymagają reakcji.
Raport roczny szkoły powinien skupiać się na kluczowych wskaźnikach, a nie dziesiątkach szczegółowych liczb. Skupienie na kilku miernikach jest skuteczniejsze niż próba analizy każdej pozycji budżetowej.
Jak raporty finansowe wspierają zarządzanie i transparentność w szkole?
Transparentne raportowanie buduje zaufanie między szkołą, rodzicami i organami prowadzącymi. Regularne i przejrzyste raporty finansowe zmniejszają napięcia i potwierdzają sprawne zarządzanie. To nie jest kwestia dobrej woli, lecz podstawa zdrowej relacji między placówką a jej społecznością.
Od sprawozdania formalnego do raportu zarządczego
Eksperci wskazują, że traktowanie raportów tylko jako obowiązek biurokratyczny ogranicza ich potencjał w zarządzaniu. Szkoła, która widzi w sprawozdaniu jedynie formularz do wypełnienia, traci narzędzie do planowania i kontroli. Raport zarządczy to coś innego: krótki, czytelny dokument skierowany do konkretnego odbiorcy, który odpowiada na pytanie “co z tymi danymi zrobić”.
W 2026 roku trend w edukacji przesuwa się właśnie w tym kierunku. Szkoły coraz częściej tworzą raporty w czterech obszarach: dydaktyka, wychowanie, organizacja i finanse. Każdy obszar ma swoje kluczowe wskaźniki i swojego odbiorcę.
Korzyści z regularnego raportowania finansowego
Regularne raportowanie finansowe pozwala szybciej reagować na zmiany, planować inwestycje i ograniczać ryzyko finansowe. Konkretne korzyści dla szkoły to:
- Szybsze wykrywanie odchyleń od planu budżetowego, zanim staną się problemem.
- Lepsza argumentacja przy wnioskowaniu o dodatkowe środki od organu prowadzącego.
- Możliwość planowania zakupów i remontów z wyprzedzeniem, a nie w trybie awaryjnym.
- Jasny obraz kosztów poszczególnych programów i zajęć dodatkowych.
Dla rodziców regularne raporty to dowód, że szkoła zarządza składkami i opłatami odpowiedzialnie. Transparentność finansowa redukuje pytania i nieporozumienia, które często pojawiają się na zebraniach klasowych. Zamiast tłumaczyć, na co poszły pieniądze z wycieczki, skarbnik klasowy może po prostu pokazać zestawienie wpłat i wydatków. Więcej o tym, jak wygląda obieg pieniędzy w szkole, wyjaśniamy w osobnym przewodniku.
Najczęstsze błędy i wyzwania w tworzeniu raportów finansowych w szkołach
Błędna klasyfikacja wydatków to najczęstszy problem w szkolnej rachunkowości. Polega na księgowaniu wydatków majątkowych jako bieżących lub odwrotnie. Skutkiem są korekty sprawozdań, wyjaśnienia wobec organu prowadzącego i ryzyko sankcji dyscyplinarnych.
Cztery błędy, które zdarzają się najczęściej
-
Błędna klasyfikacja paragrafów budżetowych. Wydatek na zakup laptopa może trafić do paragrafu 421 (zakup materiałów) zamiast 606 (wydatki na zakupy inwestycyjne). Różnica jest istotna, bo zmienia strukturę budżetu i sposób rozliczenia.
-
Brak dokumentacji źródłowej. Każdy wydatek musi mieć fakturę, rachunek lub inny dowód księgowy. Brak dokumentu uniemożliwia weryfikację i naraża szkołę na zarzut niegospodarności.
-
Nieterminowe przekazywanie danych do CUW. Jeśli szkoła spóźnia się z dostarczaniem dokumentów do Centrum Usług Wspólnych, cały cykl sprawozdawczy się przesuwa. Konsekwencje ponosi dyrektor, nie księgowy.
-
Brak wiedzy finansowej wśród kadry kierowniczej. Dyrektor, który nie rozumie podstawowych pojęć rachunkowych, nie jest w stanie skutecznie nadzorować finansów. To nie jest zarzut, lecz luka do wypełnienia przez szkolenia.
Porada profesjonalisty: Przed podpisaniem sprawozdania poproś głównego księgowego o krótkie omówienie trzech największych odchyleń od planu. Pięć minut rozmowy zastępuje godzinę samodzielnego czytania tabel.
Warto też regularnie sprawdzać najczęstsze błędy w rozliczaniu składek, bo wiele z nich pokrywa się z problemami w raportowaniu budżetowym. Cyfrowe narzędzia automatyzują tworzenie raportów i minimalizują ryzyko błędów klasyfikacyjnych. Szkoła, która przenosi rozliczenia do systemu informatycznego, ogranicza liczbę ręcznych wpisów, a tym samym liczbę pomyłek.
Jak raporty finansowe wspierają edukację finansową uczniów i współpracę z rodzicami?
Edukacja finansowa w szkołach podstawowych obejmuje praktyczne symulacje budżetu i wydatków, uczące uczniów czytania umów i pojęć ekonomicznych. Dane finansowe samej szkoły mogą stać się materiałem dydaktycznym. Uczniowie, którzy widzą, jak szkoła planuje budżet na wycieczki czy remonty, uczą się odpowiedzialności finansowej przez obserwację.
Kilka konkretnych sposobów na wykorzystanie raportów w edukacji i komunikacji z rodzicami:
- Prezentacja uproszczonego zestawienia wydatków na zebraniu rady rodziców raz na kwartał.
- Włączenie przykładowego budżetu klasowego do zajęć z przedsiębiorczości lub matematyki.
- Udostępnienie rodzicom raportu z rozliczenia wycieczki szkolnej w ciągu 7 dni od jej zakończenia.
- Organizacja krótkich warsztatów dla uczniów klas starszych, na których analizują rzeczywiste dane budżetowe szkoły.
Dzieci uczą się odpowiedzialności finansowej szybciej, gdy widzą przejrzystość działań szkoły i uczestniczą w zajęciach z elementami finansów. Transparentność nie jest tylko narzędziem zarządzania. Jest też wzorcem, który uczniowie przenoszą do dorosłego życia.
Kluczowe wnioski
Skuteczne zarządzanie finansami szkoły wymaga regularnych, rzetelnych raportów finansowych, które służą zarówno obowiązkom prawnym, jak i codziennym decyzjom dyrektora i komunikacji z rodzicami.
| Punkt | Szczegóły |
|---|---|
| Obowiązki sprawozdawcze | Szkoła musi sporządzać Rb-27S, Rb-28S, bilans i rachunek wyników zgodnie z przepisami. |
| Odpowiedzialność dyrektora | Dyrektor odpowiada za finanse placówki nawet przy obsłudze przez CUW. |
| Raporty zarządcze | Krótkie raporty w czterech obszarach są skuteczniejsze niż dziesiątki szczegółowych tabel. |
| Najczęstszy błąd | Błędna klasyfikacja wydatków prowadzi do korekt i sankcji dyscyplinarnych. |
| Transparentność | Regularne raportowanie buduje zaufanie rodziców i ogranicza konflikty na zebraniach. |
Dlaczego większość szkół marnuje potencjał swoich raportów finansowych
Przez kilka lat obserwowałem, jak szkoły podchodzą do sprawozdawczości finansowej. Wzorzec jest niemal zawsze taki sam: raport powstaje, bo musi. Trafia do organu prowadzącego, ląduje w teczce i nikt do niego nie wraca. Dyrektor nie wie, co w nim jest. Rodzice nigdy go nie widzą. Uczniowie nie mają pojęcia, że w ogóle istnieje.
To ogromne marnotrawstwo. Dane, które szkoła i tak zbiera, mogłyby służyć do planowania zakupów z półrocznym wyprzedzeniem, do negocjowania lepszych warunków z dostawcami, do pokazania rodzicom, że każda złotówka ze składki klasowej ma swoje przeznaczenie. Zamiast tego leżą w archiwum.
Widzę też inny problem: dyrektorzy często boją się raportów finansowych, bo nikt ich nie nauczył, jak je czytać. Szkoły pedagogiczne nie uczą rachunkowości budżetowej. Nowy dyrektor dostaje na biurko stos sprawozdań i musi sam dojść, co z nimi zrobić. To nie jest jego wina. To luka systemowa.
Moja praktyczna rada jest prosta. Zacznij od jednego pytania przy każdym raporcie: “Co ta liczba mówi mi o tym, co powinienem zrobić inaczej?” Jeśli nie potrafisz odpowiedzieć, poproś księgowego o wyjaśnienie. Jeden taki dialog miesięcznie zmienia sposób, w jaki zarządzasz szkołą. Raporty finansowe to nie biurokracja. To narzędzie, które czeka na użycie.
— Mateusz
Settleo: przejrzyste finanse szkoły bez arkuszy kalkulacyjnych
Zarządzanie składkami, opłatami za wycieczki i rozliczeniami klasowymi pochłania czas, który można przeznaczyć na edukację. Settleo to platforma, która automatyzuje cały ten proces: od tworzenia składek jednorazowych i cyklicznych, przez monitorowanie wpłat, po transparentne zestawienia wydatków dostępne dla rodziców w czasie rzeczywistym.
Zamiast arkuszy kalkulacyjnych i wiadomości e-mail, szkoła i rodzice mają jeden wspólny widok finansów. Dyrektor widzi, kto zapłacił i ile środków zostało. Rodzic dostaje potwierdzenie wpłaty i raport z rozliczenia wycieczki bez konieczności pytania. Settleo eliminuje błędy ręcznych rozliczeń i redukuje czas obsługi płatności. Sprawdź, jak platforma Settleo działa w praktyce i zacznij zarządzać finansami szkoły bez zbędnego chaosu.
Najczęściej zadawane pytania
Czym jest sprawozdanie finansowe w szkole?
Sprawozdanie finansowe w szkole to zestaw dokumentów obejmujący bilans, rachunek wyników i informację dodatkową. Szkoły jako jednostki budżetowe sporządzają je obowiązkowo zgodnie z ustawą o finansach publicznych.
Kto odpowiada za raporty finansowe w szkole?
Dyrektor szkoły odpowiada za prawidłowość sprawozdań finansowych, nawet jeśli księgowość prowadzi Centrum Usług Wspólnych. Delegowanie obsługi księgowej nie przenosi odpowiedzialności na zewnętrzną jednostkę.
Jakie są najczęstsze błędy w raportowaniu finansowym szkół?
Najczęstszy błąd to błędna klasyfikacja wydatków, na przykład księgowanie zakupu sprzętu jako wydatku bieżącego zamiast majątkowego. Skutkuje to koniecznością korekty sprawozdania i może prowadzić do sankcji dyscyplinarnych.
Jak często szkoła musi składać sprawozdania finansowe?
Sprawozdania budżetowe Rb-27S i Rb-28S składa się miesięcznie, kwartalnie i rocznie. Bilans roczny przekazywany jest do organu prowadzącego w terminie określonym przez rozporządzenie Ministra Finansów.
Jak raporty finansowe pomagają w relacjach z rodzicami?
Regularne i przejrzyste zestawienia finansowe zmniejszają napięcia i budują zaufanie rodziców do szkoły. Rodzic, który widzi rozliczenie wycieczki lub składki klasowej, nie musi pytać, na co poszły pieniądze.