Najczęstsze błędy w rozliczaniu składek: przewodnik 2026
Najczęstsze błędy w rozliczaniu składek: przewodnik 2026
Krótko mówiąc:
- Najczęstsze błędy w rozliczaniu składek ZUS to zaniżanie podstawy wymiaru oraz niewłaściwe stosowanie kodów ubezpieczeniowych, co prowadzi do konieczności korekt i dopłat. Nieprawidłowe klasyfikacje składników wynagrodzenia i nieaktualne formularze zwiększają ryzyko odrzuceń deklaracji, dlatego ważne jest stosowanie sprawdzonych procedur. Automatyzacja rozliczeń i dokładna kontrola dokumentów minimalizują ryzyko błędów i usprawniają procesy rozliczeniowe.
Najczęstsze błędy w rozliczaniu składek to przede wszystkim zaniżanie podstaw wymiaru, błędne kody tytułów ubezpieczenia oraz nieprawidłowe stosowanie formularzy ZUS DRA i RCA. Każdy z tych błędów prowadzi do konieczności korekt, a w skrajnych przypadkach do dopłat wraz z odsetkami. Osoby odpowiedzialne za rozliczenia w szkołach, klubach sportowych i innych organizacjach muszą znać te pułapki z imienia, bo ZUS kontroluje je w pierwszej kolejności. Ten przewodnik pokazuje, gdzie najczęściej popełnia się pomyłki, jak je korygować i jak zmienić procedury, żeby błędy przestały się powtarzać.
Jakie są najczęstsze błędy w rozliczaniu składek ZUS?
Zaniżanie podstaw wymiaru składek to błąd, który ZUS wykrywa najczęściej podczas kontroli i który generuje największe koszty dla płatnika. Polega on na nieuwzględnianiu w podstawie wymiaru wszystkich składników wynagrodzenia podlegających oskładkowaniu. Premie regulaminowe, dodatki funkcyjne, ekwiwalenty za urlop czy świadczenia pozapłacowe o charakterze pieniężnym często są pomijane, bo osoba rozliczająca nie jest pewna ich statusu prawnego.
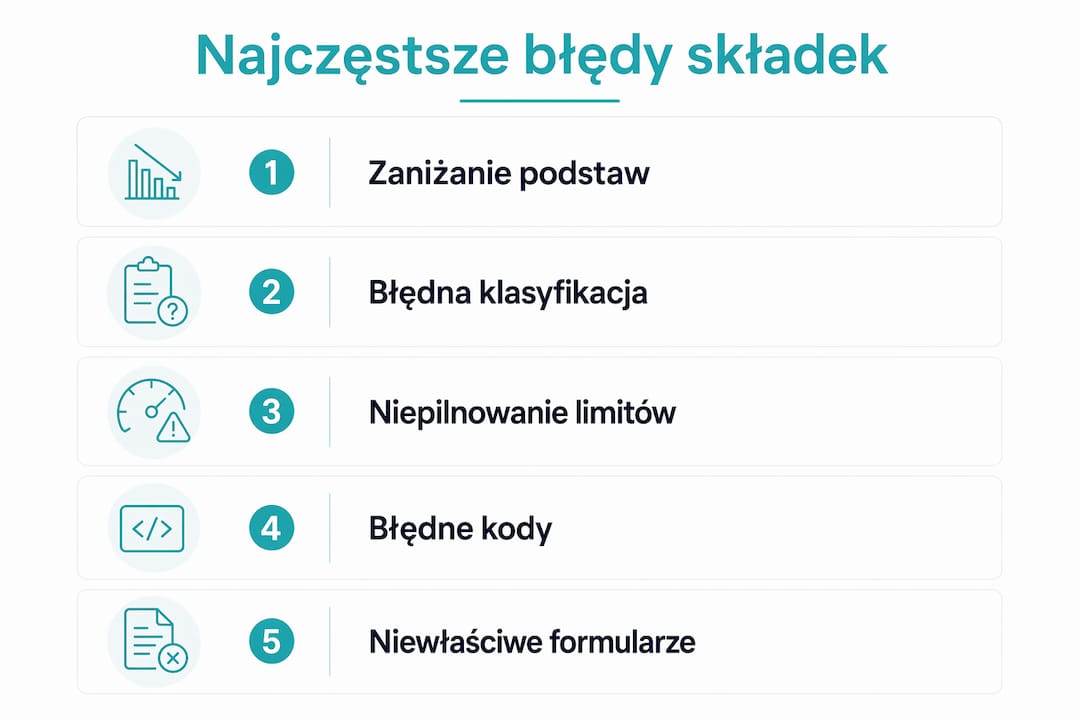
Drugi obszar ryzyka to błędna klasyfikacja składników wynagrodzenia. Nie każdy dodatek jest zwolniony ze składek, choć wiele osób zakłada, że tak jest. Przykładem jest dofinansowanie do okularów korekcyjnych: zwolnione ze składek tylko do określonej kwoty i wyłącznie przy spełnieniu warunków formalnych. Przekroczenie limitu lub brak dokumentacji powoduje, że cała kwota wchodzi do podstawy wymiaru.
Trzeci typowy błąd to niepilnowanie rocznej podstawy wymiaru składek na ubezpieczenie emerytalne i rentowe. Limit ten w 2026 roku wynosi 30-krotność prognozowanego przeciętnego wynagrodzenia miesięcznego. Po jego przekroczeniu składki emerytalne i rentowe przestają być naliczane, a kontynuowanie ich poboru to błąd, który trzeba korygować.
Czwarty problem dotyczy świadczeń pozapłacowych, takich jak karty sportowe, bony towarowe czy prywatna opieka medyczna finansowana przez pracodawcę. Błędy w podstawach wymiaru i kwotach składek od tych świadczeń są częste, bo przepisy różnicują ich traktowanie w zależności od formy i wartości.
Poniżej zestawiono najczęstsze pułapki w kalkulacjach podstaw wymiaru:
- Premie i nagrody uznaniowe nieuwzględniane w podstawie, mimo że podlegają oskładkowaniu na równi z wynagrodzeniem zasadniczym.
- Świadczenia pozapłacowe traktowane jako zwolnione, bez weryfikacji warunków zwolnienia w przepisach.
- Ekwiwalenty pieniężne za urlop lub narzędzia pracy pomijane w rozliczeniu miesięcznym.
- Brak monitorowania rocznego limitu podstawy składek emerytalnej i rentowej, co prowadzi do nadpłat.
- Błędny podział składek według strony finansującej, szczególnie przy umowach zlecenia z kilkoma tytułami ubezpieczenia.
Porada profesjonalisty: Zbuduj tabelę klasyfikacji składników wynagrodzenia z podziałem na: podlega oskładkowaniu, zwolnione warunkowo, zwolnione bezwarunkowo. Aktualizuj ją przy każdej zmianie przepisów. Checklista dla administratora to gotowy punkt wyjścia do takiej tabeli.
Jak błędne kody tytułów ubezpieczenia psują całe rozliczenie?
Kod tytułu ubezpieczenia to sześciocyfrowy identyfikator, który określa podstawę prawną objęcia ubezpieczeniem danej osoby. Błędny kod powoduje, że ZUS nie może prawidłowo przypisać składek do konta ubezpieczonego, a cały dokument może zostać odrzucony lub zakwestionowany podczas kontroli.
Najczęstsze błędy w tej kategorii to:
- Użycie kodu pracowniczego (01 10) zamiast kodu zleceniobiorcy (04 11) przy osobach zatrudnionych na umowę zlecenia. Skutkuje to błędnym naliczeniem składek i koniecznością korekty dokumentów RCA.
- Niespójność kodu z typem identyfikatora ubezpieczonego. Jeśli ubezpieczony ma PESEL, a w dokumencie wpisano NIP lub paszport bez odpowiedniego kodu, ZUS odrzuca deklarację.
- Pominięcie zmiany kodu przy zmianie statusu ubezpieczonego, np. gdy zleceniobiorca przekroczy próg dochodowy i zmienia się jego obowiązek ubezpieczeniowy.
- Błędny kod przy zbiegach tytułów ubezpieczenia, np. gdy pracownik prowadzi jednocześnie działalność gospodarczą. Zbiegi wymagają precyzyjnego ustalenia, które ubezpieczenia są obowiązkowe, a które dobrowolne.
Konsekwencje błędnych kodów są poważne. Odrzucenia deklaracji ZUS DRA dotyczą m.in. niespójności identyfikatorów i braku kompletności rozliczeń. Odrzucona deklaracja oznacza konieczność złożenia korekty, a jeśli termin płatności minął, naliczane są odsetki.
Przy korektach dokumentów RSA i RCA błędny kod tytułu ubezpieczenia wymaga skorygowania nie tylko samego kodu, ale też wszystkich powiązanych pól: podstaw wymiaru, kwot składek i liczby dni ubezpieczenia. Zmiana jednego elementu bez pozostałych tworzy rozbieżności w systemie ZUS, które są trudne do wyjaśnienia podczas późniejszej kontroli.
Porada profesjonalisty: Przed wysyłką każdej deklaracji sprawdź spójność kodu tytułu ubezpieczenia z typem identyfikatora i rodzajem umowy. Stwórz listę kontrolną dla każdego typu zatrudnienia w organizacji. Wzoruj się na najlepszych praktykach rozliczeń w grupach, gdzie procedury weryfikacji są opisane krok po kroku.
Jak nowe formularze ZUS DRA i RCA od maja 2026 r. generują błędy?
Od maja 2026 roku obowiązują nowe wzory formularzy ZUS DRA i RCA, które płatnicy muszą stosować dla rozliczeń za kwiecień 2026 i kolejne miesiące. Użycie starych wzorów skutkuje odrzuceniem deklaracji i koniecznością ponownego złożenia dokumentów. To jeden z najczęstszych błędów procesowych w pierwszych miesiącach po zmianie.
Nowe formularze wprowadzają dodatkowe pola i zmienioną strukturę danych. Płatnicy, którzy korzystają z oprogramowania kadrowo-płacowego, muszą upewnić się, że ich system został zaktualizowany do nowych wzorów. Niedostosowanie systemów do nowych wzorów formularzy często prowadzi do odrzucenia rozliczeń i potrzeby korekt.
Poniżej zestawiono kluczowe obszary ryzyka związane ze zmianą formularzy:
| Obszar ryzyka | Typowy błąd | Skutek |
|---|---|---|
| Wersja formularza | Użycie starego wzoru DRA lub RCA | Odrzucenie deklaracji przez ZUS |
| Nowe pola obowiązkowe | Pominięcie nowych wymaganych danych | Komunikat o błędzie, konieczność korekty |
| Oprogramowanie | Brak aktualizacji systemu kadrowego | Automatyczne generowanie starych wzorów |
| Termin obowiązywania | Błędne przypisanie wzoru do okresu rozliczeniowego | Niezgodność dokumentu z przepisami |
Zmiany formularzy działają jak generator błędów, jeśli nie są odpowiednio wdrażane i kontrolowane przez płatników. Praktyka pokazuje, że największe problemy pojawiają się w pierwszych dwóch miesiącach po zmianie, gdy część organizacji nadal korzysta z buforowanych wersji dokumentów.
Proceduralne zabezpieczenie przed tym błędem jest proste: wyznacz jedną osobę odpowiedzialną za śledzenie komunikatów ZUS o zmianach wzorów formularzy. Ustaw w kalendarzu przypomnienie na koniec każdego kwartału, żeby sprawdzić, czy obowiązujące wzory są aktualne. Weryfikacja wersji szablonów formularzy przed zaakceptowaniem rozliczenia to działanie, które znacznie ogranicza ryzyko błędów procesowych.
Jak prawidłowo korygować błędy w dokumentach rozliczeniowych?
Korekta błędów w dokumentach ZUS to obszar, w którym popełnia się błędy wtórne. Zła korekta może stworzyć nowe rozbieżności w systemie ZUS, trudniejsze do wyjaśnienia niż pierwotny błąd.
Procedura prawidłowej korekty przebiega następująco:
- Zidentyfikuj, który dokument zawiera błąd. Raport ZUS RSA dotyczy świadczeń i przerw w ubezpieczeniu, raport ZUS RCA dotyczy podstaw wymiaru i kwot składek. Jeśli błąd jest tylko w jednym z nich, koryguj wyłącznie ten dokument.
- Nie dołączaj korekty do obu raportów, jeśli błąd dotyczy tylko jednego. Korekty powinny obejmować wyłącznie te dokumenty i obszary, gdzie faktycznie wystąpił błąd.
- Przy korekcie RSA skoordynuj kody świadczeń, liczbę dni zasiłkowych i kwoty. Korekty raportów ZUS RSA wymagają skoordynowania tych trzech elementów jednocześnie, bo niespójność między nimi tworzy rozbieżności w systemie ZUS.
- Przy korekcie RCA sprawdź, czy zmiana podstawy wymiaru nie wpływa na inne dokumenty w tym samym okresie rozliczeniowym.
- Wyślij korektę przez ten sam kanał, przez który złożono pierwotny dokument. Korekty papierowe do dokumentów elektronicznych i odwrotnie generują problemy formalne.
Typowe błędy podczas korekt to zmiana tylko jednego pola przy błędzie wieloelementowym oraz składanie korekty całego zestawu dokumentów, gdy błąd dotyczy tylko jednego raportu. Oba podejścia wydłużają czas rozliczenia i zwiększają ryzyko kolejnych rozbieżności.
Największe ryzyko kosztów pojawia się, gdy raporty kadrowe i księgowe rozjeżdżają się w klasyfikacji świadczeń i podstaw wymiaru składek. Dlatego korekta musi być uzgodniona między działem kadr a działem księgowości przed wysyłką do ZUS.
Porada profesjonalisty: Stwórz checklistę korekt dla każdego typu dokumentu: RSA, RCA, DRA. Automatyczne systemy kontroli, takie jak moduły weryfikacji w oprogramowaniu kadrowym, wychwytują niespójności przed wysyłką. Jeśli zarządzasz rozliczeniami w organizacji edukacyjnej lub sportowej, automatyzacja rozliczeń eliminuje całą klasę błędów manualnych.
Kluczowe wnioski
Najczęstsze błędy w rozliczaniu składek ZUS wynikają z braku procedur klasyfikacji składników wynagrodzenia, nieaktualnych formularzy i nieskoordynowanych korekt, a nie z błędów rachunkowych.
| Punkt | Szczegóły |
|---|---|
| Podstawy wymiaru | Uwzględniaj wszystkie składniki wynagrodzenia, w tym premie, ekwiwalenty i świadczenia pozapłacowe. |
| Kody tytułów ubezpieczenia | Weryfikuj spójność kodu z typem identyfikatora i rodzajem umowy przed każdą wysyłką. |
| Nowe formularze od maja 2026 | Stosuj aktualne wzory DRA i RCA; użycie starych skutkuje odrzuceniem deklaracji. |
| Korekty dokumentów | Koryguj tylko ten raport, w którym wystąpił błąd, i synchronizuj wszystkie powiązane pola. |
| Procedury kontrolne | Checklista klasyfikacji składników i weryfikacja wersji formularzy to skuteczniejsza ochrona niż sama wiedza rachunkowa. |
Procedury, nie rachunki: co naprawdę chroni przed błędami
Przez lata obserwowania rozliczeń składek w różnych organizacjach doszedłem do wniosku, który brzmi banalnie, ale rzadko jest wdrażany: większość błędów nie wynika z nieznajomości matematyki. Wynika z braku procedur.
Widziałem organizacje z doświadczonymi księgowymi, które regularnie dostawały wezwania z ZUS. I widziałem mniejsze szkoły czy kluby sportowe, gdzie jedna osoba bez specjalistycznego wykształcenia prowadziła rozliczenia bezbłędnie przez lata. Różnica zawsze leżała w tym samym miejscu: procedury, checklista, nawyk weryfikacji.
Proceduralne podejście oraz sztywne procedury kontrolne są skuteczniejsze niż poleganie wyłącznie na wiedzy księgowej. To nie jest opinia, to obserwacja z praktyki. Wiedza się dezaktualizuje przy każdej zmianie przepisów. Procedura, która nakazuje sprawdzenie wersji formularza przed wysyłką, działa niezależnie od tego, kto siedzi przy komputerze.
Drugi wniosek, który wyciągnąłem z praktyki: szkolenia bez procedur to strata pieniędzy. Pracownik, który przeszedł szkolenie z ZUS, ale nie ma checklisty do codziennej pracy, za trzy miesiące popełni te same błędy co przed szkoleniem. Szkolenie musi kończyć się dokumentem: tabelą klasyfikacji składników, listą kontrolną przed wysyłką, procedurą korekty.
Trzecia obserwacja dotyczy automatyzacji. Narzędzia, które weryfikują spójność dokumentów przed wysyłką, eliminują całą klasę błędów manualnych. Nie dlatego, że są mądrzejsze od człowieka, ale dlatego, że nie mają złych dni, nie spieszą się przed urlopem i nie pomijają kroków pod presją czasu.
— Mateusz
Jak Settleo wspiera prawidłowe rozliczenia w organizacjach?
Settleo to platforma stworzona dla organizacji, które chcą wyeliminować błędy wynikające z ręcznych rozliczeń i rozproszonych arkuszy kalkulacyjnych. Zamiast śledzić wpłaty przez e-mail i Excel, dostajesz jeden widok wszystkich rozliczeń w czasie rzeczywistym.
Dla osób odpowiedzialnych za rozliczenia w szkołach, klubach sportowych i organizacjach Settleo oferuje narzędzia do monitorowania wpłat, tworzenia składek jednorazowych i cyklicznych oraz transparentnego rozliczania wydatków. Platforma eliminuje manualne błędy na poziomie wprowadzania danych i daje pełny obraz finansów bez konieczności łączenia danych z kilku źródeł. Odwiedź stronę Settleo i sprawdź, jak automatyzacja rozliczeń przekłada się na mniej błędów i mniej czasu spędzonego na korektach.
Najczęściej zadawane pytania
Co najczęściej powoduje błędy w składkach ZUS?
Najczęstszą przyczyną błędów jest zaniżanie podstaw wymiaru przez nieuwzględnianie wszystkich składników wynagrodzenia oraz stosowanie błędnych kodów tytułów ubezpieczenia. ZUS kontroluje te obszary priorytetowo i nakłada dopłaty wraz z odsetkami.
Jak poprawnie korygować błędy w raportach ZUS RSA i RCA?
Korektę składa się wyłącznie dla tego raportu, w którym wystąpił błąd. Przy korekcie RSA należy jednocześnie skorygować kody świadczeń, liczbę dni zasiłkowych i kwoty, bo niespójność między nimi tworzy nowe rozbieżności w systemie ZUS.
Od kiedy obowiązują nowe wzory formularzy ZUS DRA i RCA?
Nowe wzory formularzy ZUS DRA i RCA obowiązują od maja 2026 roku i dotyczą rozliczeń za kwiecień 2026 i kolejne miesiące. Użycie starych wzorów skutkuje odrzuceniem deklaracji przez ZUS.
Jak unikać błędów w klasyfikacji składników wynagrodzenia?
Najskuteczniejszą metodą jest zbudowanie tabeli klasyfikacji składników wynagrodzenia z podziałem na podlegające oskładkowaniu, zwolnione warunkowo i zwolnione bezwarunkowo. Tabelę należy aktualizować przy każdej zmianie przepisów.
Czy błędny kod tytułu ubezpieczenia zawsze skutkuje odrzuceniem deklaracji?
Błędny kod tytułu ubezpieczenia może skutkować odrzuceniem deklaracji lub zakwestionowaniem rozliczenia podczas kontroli. Niespójność kodu z typem identyfikatora ubezpieczonego to jedna z najczęstszych przyczyn odrzuceń dokumentów ZUS DRA.