Lista błędów w rozliczeniach grupowych: przewodnik 2026
Lista błędów w rozliczeniach grupowych: przewodnik 2026
Krótko mówiąc:
- Najczęstsze błędy w rozliczeniach grupowych to pomyłki w identyfikatorach i błędne zaokrąglenia kwot. Wymagają one konsekwentnej kontroli oraz odpowiednich procedur, aby zapobiegać sankcjom finansowym. Automatyzacja pomaga, ale nie zastępuje konieczności systematycznego nadzoru i właściwych szablonów dokumentów.
Lista błędów w rozliczeniach grupowych to zestaw najczęstszych pomyłek technicznych i merytorycznych, które prowadzą do korekt, zwrotów środków i sankcji finansowych. Rozliczenia grupowe, czyli zarządzanie składkami, wpłatami i wydatkami w grupach takich jak klasy szkolne, kluby sportowe czy komitety rodzicielskie, wymagają precyzji na każdym etapie. Błędy w identyfikatorach, nieprawidłowe zaokrąglenia czy brak dokumentacji potrafią zniweczyć miesiące pracy. Ten przewodnik identyfikuje konkretne pułapki i pokazuje, jak je eliminować.
1. Jakie są najczęstsze błędy techniczne w rozliczeniach grupowych?
Błędy techniczne to najszybciej wykrywalna kategoria pomyłek, ale też najłatwiej im zapobiec. Dotyczą danych identyfikacyjnych, kwot i systemów cyfrowych.
Pomyłki w identyfikatorach
Błędny numer PESEL lub NIP to najczęstsza przyczyna odrzucenia rozliczenia. Analiza z 2026 roku wskazuje, że pomyłki w identyfikatorach i błędne zaokrąglenia wynikające z ręcznego wpisywania danych zwiększają ryzyko korekt o ponad 50%. Jedna transponowana cyfra w numerze PESEL powoduje, że cały dokument trafia do ponownej weryfikacji. Przy rozliczeniach grupowych, gdzie dane dziesiątek osób pojawiają się w jednym zestawieniu, ryzyko takiej pomyłki rośnie wielokrotnie.
Błędne zaokrąglenia kwot
Ręczne przepisywanie kwot z paragonów do arkuszy kalkulacyjnych generuje błędy zaokrągleń. Grosz różnicy na jednej pozycji mnoży się przez liczbę uczestników i tworzy rozbieżność, której nie da się wyjaśnić bez żmudnej rewizji. Stosuj zasadę: zawsze zaokrąglaj do pełnych groszy zgodnie z regułą matematyczną, nigdy „na oko".
Problemy z systemami e-fakturowania
W systemach e-fakturowania takich jak KSeF najczęstszy błąd to nieprawidłowe oznaczenie nabywcy i błędne daty sprzedaży, co skutkuje koniecznością korekty do zera. Taka korekta oznacza podwójną pracę i ryzyko podwójnego naliczenia VAT. Przy rozliczeniach grupowych w szkołach lub organizacjach, gdzie faktury wystawia się seryjnie, jeden błędny szablon potrafi zduplikować problem na dziesiątkach dokumentów.
Chaos dostępów i uprawnień
W rozliczeniach grupowych często brakuje aktualnej matrycy ról. Chaos dostępów i brak matrycy ról prowadzi do problemów z autoryzacją i paraliżu w wystawianiu dokumentów. Każda operacja wymaga uwierzytelnienia właściwą osobą. Jeśli ktoś odejdzie z grupy, a jego uprawnienia nie zostaną cofnięte, dostęp do finansów grupy pozostaje otwarty.
Porada profesjonalisty: Przed każdym cyklem rozliczeniowym sprawdź listę osób z dostępem do systemu i porównaj ją z aktualnym składem grupy. Usuń nieaktualne konta tego samego dnia.
2. Jakie błędy merytoryczne najczęściej pojawiają się przy rozliczeniach dotacji i składek szkolnych?
Błędy merytoryczne są groźniejsze niż techniczne, bo trudniej je wykryć automatycznie. Dotyczą sensu i kompletności dokumentacji, a nie tylko jej formy.
-
Brak powiązania dokumentów z pozycjami rozliczenia. Brak powiązania dokumentów z pozycjami to najczęstszy powód zakwestionowania wydatków przy rozliczeniach dotacji oświatowych. Faktura za materiały plastyczne musi być jednoznacznie przypisana do konkretnej pozycji w planie wydatków. Bez tego powiązania organ kontrolny uzna wydatek za nieudokumentowany.
-
Nieprawidłowy podział kosztów wspólnych. Gdy jeden zakup służy kilku celom, np. papier do drukarki używany zarówno do zajęć, jak i do administracji, konieczne jest zastosowanie jasnej metody podziału. Brak takiej metody lub jej niespójne stosowanie to drugi najczęstszy błąd przy rozliczeniach dotacji. Przyjmij jedną metodę podziału i stosuj ją konsekwentnie przez cały rok.
-
Niekompletna dokumentacja wynagrodzeń. Brak pakietu pracowniczego kompletującego umowy, zakresy obowiązków, listy płac i ewidencję czasu pracy to częsty błąd skutkujący odrzuceniem wydatków przez organy kontrolne. Przy rozliczeniach grupowych, gdzie zatrudnia się np. instruktora lub animatora, każdy element tego pakietu musi być kompletny i spójny.
-
Niespójność opisów dokumentów. Ten sam wydatek opisany raz jako „materiały dydaktyczne", a raz jako „pomoce naukowe" tworzy chaos w ewidencji. Organ kontrolny może potraktować to jako dwa różne wydatki lub zakwestionować oba. Stosuj stały słownik pojęć i pilnuj, by wszyscy współpracownicy używali tych samych określeń.
-
Brak podpisów i błędy numerów rachunków. Standardowe błędy księgowe jak brak podpisów czy pomylone numery rachunków są efektem braku systematycznego procesu weryfikacji. W rozliczeniach grupowych, gdzie dokumenty przechodzą przez wiele rąk, każdy etap przekazania dokumentu wymaga potwierdzenia.
Porada profesjonalisty: Stwórz jeden wzorzec opisu dokumentu i wklej go jako szablon do każdego folderu rozliczeniowego. Każda osoba dołączająca dokument wypełnia szablon, nie wymyśla opisu od nowa.
3. Jak automatyzacja wpływa na powstawanie błędów w rozliczeniach?
Automatyzacja zmniejsza liczbę błędów ręcznych, ale tworzy nową kategorię ryzyka. Systemy cyfrowe nie rozumieją kontekstu, a organizatorzy często im ufają bardziej, niż powinni.
Pułapka automatyzacji
Nadmierne poleganie na systemach automatycznych prowadzi do błędów merytorycznych, bo systemy nie rozpoznają kontekstu biznesowego i nie wykrywają niezgodności merytorycznych. System zaakceptuje fakturę z błędną datą, jeśli data jest technicznie poprawna jako format. Nie sprawdzi, czy data sprzedaży poprzedza datę zamówienia. To zadanie człowieka.
Brak kontroli wewnętrznej mimo cyfryzacji
Cyfryzacja nie zastępuje procedur kontrolnych. Automatyzacja nie likwiduje konieczności weryfikacji merytorycznej, a wręcz podkreśla rolę osoby odpowiedzialnej za nadzór nad rozliczeniami. Organizacje, które wdrożyły systemy cyfrowe bez równoczesnego ustalenia procedur weryfikacji, często odkrywają błędy dopiero podczas kontroli zewnętrznej.
Rola człowieka w procesie weryfikacji
Każdy zautomatyzowany system rozliczeń grupowych wymaga wyznaczonej osoby, która regularnie przegląda dane wyjściowe. Przegląd nie musi być codzienny, ale musi być systematyczny i udokumentowany. Bez tego automatyzacja przyspiesza jedynie powstawanie błędów, nie ich wykrywanie. Więcej o tym, jak automatyzacja płatności w edukacji może działać bezpiecznie, gdy jest połączona z właściwymi procedurami.
Nieprawidłowe stosowanie systemów fakturowania
Błędna konfiguracja szablonu faktury w systemie cyfrowym powoduje, że każdy kolejny dokument zawiera ten sam błąd. Jeden błąd w szablonie mnoży się przez liczbę wystawionych dokumentów. Przed uruchomieniem nowego szablonu zawsze wystawiaj fakturę testową i weryfikuj każde pole ręcznie.
4. Jakie procedury kontrolne pomagają unikać błędów w rozliczeniach grupowych?
Skuteczna kontrola wewnętrzna to nie biurokracja. To zestaw prostych nawyków, które eliminują błędy zanim staną się problemem.
Mapa rozliczeń i indeksowanie dokumentów
Mapa rozliczeń to dokument, który przypisuje każdy planowany wydatek do konkretnej kategorii i źródła finansowania. Przy rozliczeniach dotacji oświatowych kluczowe jest ułożenie dokumentów zgodnie z mapą rozliczeń i czytelne indeksowanie, które umożliwia natychmiastową kontrolę poszczególnych pozycji. Bez mapy rozliczeń każda kontrola zaczyna się od rekonstrukcji intencji, a nie od weryfikacji faktów.
Indeksowanie dokumentów według pozycji rozliczeniowej oraz stosowanie stałych wzorów opisu zapobiega chaotyczności i zwiększa przejrzystość rozliczeń. Systematyczność i spójność to podstawa dobrze prowadzonej ewidencji.
Checklista i stałe wzorce
Checklista rozliczeniowa to lista punktów do sprawdzenia przed zamknięciem każdego okresu rozliczeniowego. Powinna obejmować weryfikację identyfikatorów, kompletność podpisów, zgodność kwot z dokumentami źródłowymi i aktualność matrycy uprawnień. Gotową checklistę rozliczeń dla szkół można wdrożyć od razu, bez tworzenia własnej od podstaw.
Matryca ról i delegowanie uprawnień
Efektywne rozliczenia grupowe wymagają stałej matrycy ról i uprawnień, tak aby każdy dokument był wystawiany i zatwierdzany przez właściwą osobę z unikalnym uwierzytelnieniem. Matryca ról powinna określać, kto może tworzyć dokumenty, kto je zatwierdza i kto ma dostęp do danych finansowych. Aktualizuj ją przy każdej zmianie składu grupy.
| Punkt | Szczegóły |
|---|---|
| Mapa rozliczeń | Przypisz każdy wydatek do kategorii przed rozpoczęciem cyklu rozliczeniowego. |
| Indeksowanie dokumentów | Każdy dokument otrzymuje numer pozycji z mapy rozliczeń w momencie wpływu. |
| Checklista zamknięcia | Przed zamknięciem okresu weryfikuj identyfikatory, podpisy i zgodność kwot. |
| Matryca ról | Aktualizuj listę uprawnień przy każdej zmianie składu grupy lub personelu. |
| Stały słownik pojęć | Wszyscy używają tych samych nazw kategorii wydatków przez cały rok. |
Porada profesjonalisty: Brak systemu kontroli wewnętrznej jest główną przyczyną większości błędów w rozliczeniach grupowych. Zanim wdrożysz nowe narzędzie cyfrowe, najpierw zapisz procedury na papierze. Narzędzie ma wspierać procedurę, nie ją zastępować.
Kluczowe wnioski
Najskuteczniejszą ochroną przed błędami w rozliczeniach grupowych jest połączenie mapy rozliczeń, matrycy ról i systematycznej checklista weryfikacyjnej, stosowanych konsekwentnie przez cały cykl rozliczeniowy.
| Punkt | Szczegóły |
|---|---|
| Identyfikatory i zaokrąglenia | Weryfikuj PESEL i NIP przy każdym dokumencie, bo błąd jednej cyfry powoduje korektę całości. |
| Dokumentacja merytoryczna | Każdy wydatek musi być powiązany z pozycją w mapie rozliczeń i opisany stałym wzorcem. |
| Automatyzacja z nadzorem | System cyfrowy wymaga wyznaczonej osoby regularnie weryfikującej dane wyjściowe. |
| Matryca ról | Aktualna lista uprawnień eliminuje ryzyko nieautoryzowanego dostępu i paraliżu fakturowania. |
| Kontrola wewnętrzna | Procedury kontrolne są ważniejsze niż samo narzędzie, bo błąd systemowy mnoży się przez liczbę dokumentów. |
Moje obserwacje po latach pracy z rozliczeniami grupowymi
Przez lata obserwowałem, jak organizatorzy wydarzeń i nauczyciele wpadają w ten sam schemat: kupują nowe narzędzie cyfrowe i zakładają, że problem rozliczeń jest rozwiązany. Tymczasem narzędzie bez procedury to jak kalkulator bez operatora. Liczy szybko, ale nie wie, co liczyć.
Najgroźniejszy błąd, jaki widziałem wielokrotnie, to brak powiązania dokumentów z pozycjami rozliczenia. Organizator ma komplet faktur, ma wpłaty, ale nie ma klucza łączącego jedno z drugim. Podczas kontroli rekonstrukcja tego klucza zajmuje tygodnie i rzadko kończy się sukcesem. Dokumentowanie każdej pozycji rozliczenia radykalnie zmniejsza ryzyko sankcji i konieczności zwrotu środków.
Drugi wzorzec, który mnie niepokoi, to nadmierne zaufanie do automatycznych powiadomień. Jeśli system nie wysłał alertu, organizator zakłada, że wszystko jest w porządku. Ale systemy alarmują o błędach formalnych, nie merytorycznych. Nikt nie dostanie powiadomienia, że podział kosztów wspólnych jest niespójny z metodą przyjętą w poprzednim kwartale.
Edukacja osób odpowiedzialnych za rozliczenia grupowe jest ważniejsza niż jakiekolwiek narzędzie. Osoba, która rozumie, dlaczego mapa rozliczeń istnieje, będzie jej używać nawet pod presją czasu. Osoba, która dostała tylko instrukcję obsługi systemu, porzuci procedurę przy pierwszym kryzysie. Warto inwestować w wiedzę, nie tylko w oprogramowanie.
— Mateusz
Settleo jako wsparcie dla rozliczeń grupowych
Settleo to platforma do zarządzania składkami i wpłatami w grupach, stworzona z myślą o szkołach, klubach sportowych i organizatorach wydarzeń. Eliminuje ręczne arkusze kalkulacyjne i zastępuje je jednym miejscem do tworzenia składek, monitorowania wpłat i rozliczania wydatków w czasie rzeczywistym.
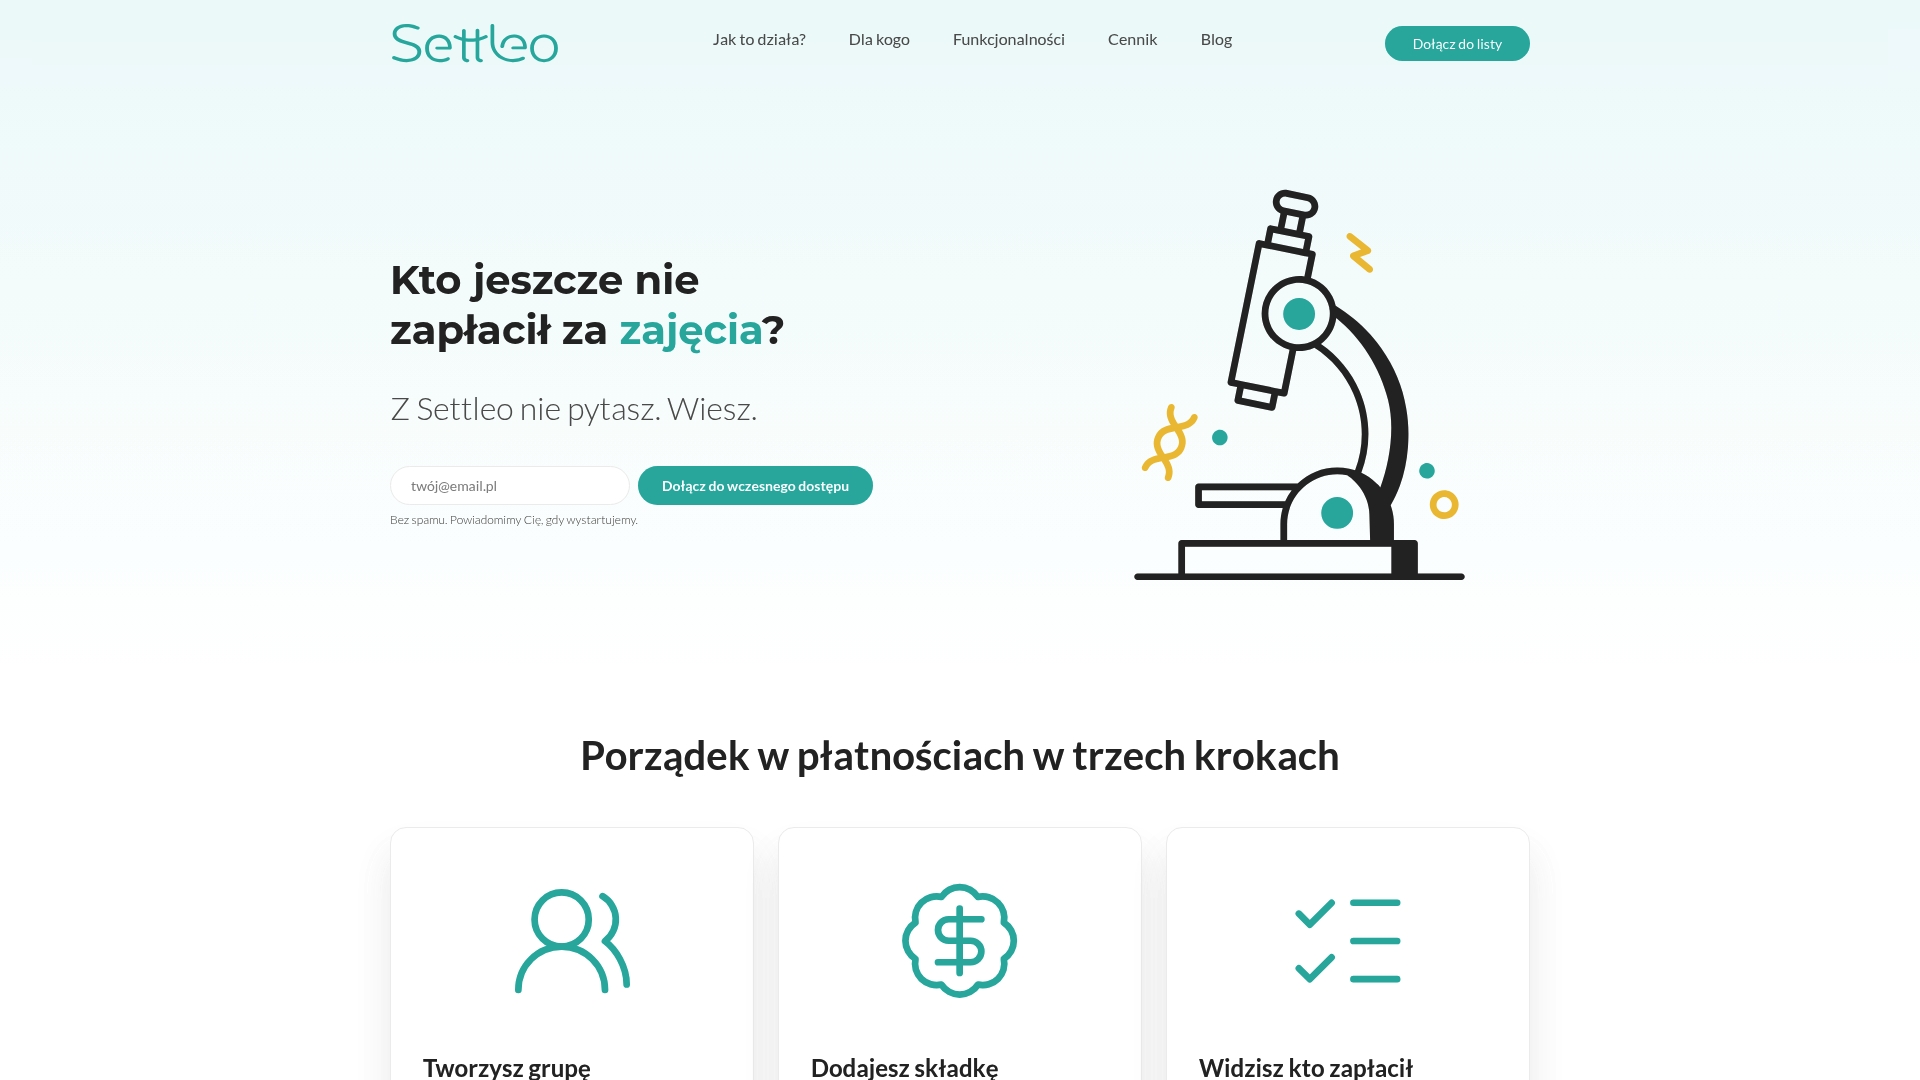
Platforma Settleo pozwala przypisywać wpłaty do konkretnych pozycji rozliczeniowych automatycznie, co eliminuje jeden z najczęstszych błędów merytorycznych. Każda transakcja jest widoczna dla właściwych osób z odpowiednimi uprawnieniami, co realizuje zasadę matrycy ról bez dodatkowej pracy administracyjnej. Jeśli szukasz miejsca, gdzie rozliczenia grupowe są przejrzyste i kontrolowane, Settleo jest odpowiedzią na konkretne problemy opisane w tym przewodniku.
Najczęściej zadawane pytania
Jakie są najczęstsze błędy w rozliczeniach grupowych?
Najczęstsze błędy to pomyłki w identyfikatorach (PESEL, NIP), błędne zaokrąglenia kwot, brak powiązania dokumentów z pozycjami rozliczenia oraz niekompletna dokumentacja wynagrodzeń. Każdy z tych błędów może skutkować korektą lub zwrotem środków.
Jak uniknąć błędów w rozliczeniach szkolnych?
Najskuteczniejsza metoda to wdrożenie mapy rozliczeń, stałego słownika pojęć i checklista weryfikacyjnej przed zamknięciem każdego okresu rozliczeniowego. Systematyczne indeksowanie dokumentów według pozycji rozliczeniowej eliminuje chaos podczas kontroli.
Czy automatyzacja eliminuje błędy w rozliczeniach grupowych?
Automatyzacja zmniejsza liczbę błędów ręcznych, ale nie wykrywa błędów merytorycznych, takich jak nieprawidłowy podział kosztów wspólnych. Każdy system cyfrowy wymaga wyznaczonej osoby regularnie weryfikującej dane wyjściowe.
Co to jest matryca ról w rozliczeniach grupowych?
Matryca ról to dokument określający, kto może tworzyć, zatwierdzać i przeglądać dokumenty finansowe grupy. Aktualna matryca eliminuje ryzyko nieautoryzowanego dostępu i paraliżu fakturowania przy zmianach składu grupy.
Jakie konsekwencje grożą za błędy w rozliczeniach dotacji oświatowych?
Błędy merytoryczne, takie jak brak powiązania dokumentów z pozycjami rozliczenia, prowadzą do zakwestionowania wydatków i obowiązku zwrotu dotacji. Szybkie zgłoszenie błędu i jego korekta zmniejszają ryzyko dodatkowych sankcji.