Podział kosztów w grupie: przewodnik dla organizacji
Podział kosztów w grupie: przewodnik dla organizacji
Krótko mówiąc:
- Podział kosztów w grupie polega na przypisywaniu wydatków do projektów lub działów, uwzględniając koszty bezpośrednie i pośrednie. Prawidłowa klasyfikacja kosztów wpływa na przejrzystość budżetu i wzmacnia zaufanie członków. Najlepszym rozwiązaniem jest stosowanie automatycznych platform, które usprawniają proces rozliczeń i eliminują błędy.
Podział kosztów w grupie to proces przypisywania wydatków do konkretnych obiektów kosztowych, takich jak projekty, działy lub usługi, z rozróżnieniem na koszty bezpośrednie i pośrednie. Dla szkół, klubów sportowych i organizacji grupowych prawidłowe rozliczenie kosztów decyduje o przejrzystości budżetu i zaufaniu członków grupy. Koszty pośrednie wahają się od 15% do ponad 40% przychodów nawet w tej samej branży. To oznacza, że bez jasnej metody podziału spora część wydatków pozostaje nieprzypisana i niekontrolowana.
Co to jest podział kosztów w grupie i jak działa?
Podział kosztów w grupie polega na systematycznym przypisywaniu wydatków do określonych obiektów kosztowych. Obiektem kosztowym może być konkretny projekt, dział, drużyna sportowa, klasa szkolna lub wydarzenie. Celem jest ustalenie, ile każdy z tych obiektów faktycznie kosztuje organizację.
Podstawą każdego podziału jest rozróżnienie dwóch kategorii kosztów:
- Koszty bezpośrednie to wydatki, które można jednoznacznie przypisać do jednego obiektu kosztowego. Przykład: wynagrodzenie trenera prowadzącego konkretną drużynę albo zakup sprzętu sportowego dla jednej sekcji.
- Koszty pośrednie to wydatki wspólne dla wielu obiektów, których nie da się przypisać wprost. Przykład: czynsz za halę sportową, koszty administracji szkoły lub rachunki za energię elektryczną całego budynku.
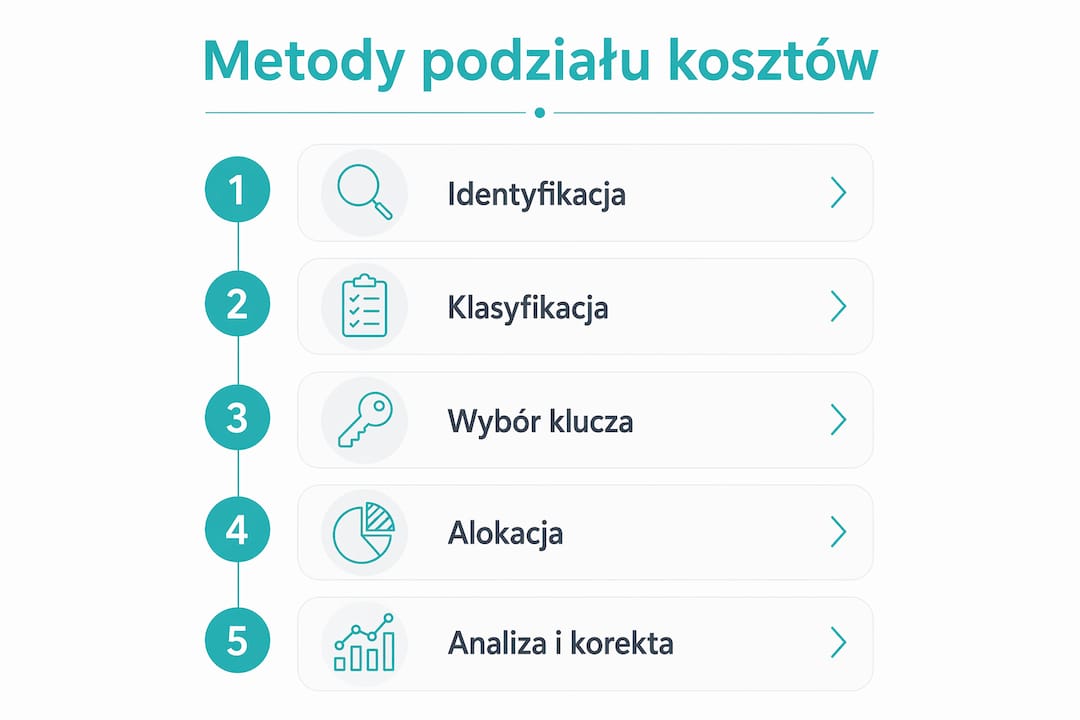
- Klucze podziałowe to wskaźniki służące do rozliczania kosztów pośrednich. Najczęściej stosowane klucze to: liczba uczestników, powierzchnia zajmowanych pomieszczeń, liczba godzin korzystania z zasobów lub wartość przychodów generowanych przez dany dział.
Prawidłowa klasyfikacja kosztów bezpośrednich i pośrednich ma bezpośredni wpływ na budżetowanie i rozliczenia podatkowe. Błędne zakwalifikowanie wydatku może prowadzić do zawyżenia lub zaniżenia kosztów konkretnej sekcji czy projektu, co fałszuje obraz finansów całej organizacji.
Porada profesjonalisty: Zanim zaczniesz dzielić koszty, sporządź listę wszystkich wydatków i przypisz każdy z nich do jednej z dwóch kategorii: bezpośrednia lub pośrednia. Ten krok zajmuje godzinę, ale oszczędza tygodnie nieporozumień.
Jakie metody podziału kosztów warto stosować i kiedy?
Wybór metody podziału kosztów zależy od struktury organizacji i udziału kosztów pośrednich w całym budżecie. Trzy metody dominują w praktyce szkół, klubów i organizacji grupowych.
-
Tradycyjny podział kosztów polega na wyborze jednego klucza podziałowego dla wszystkich kosztów pośrednich, na przykład liczby uczestników. Metoda jest prosta i szybka, ale zawodzi, gdy poszczególne sekcje lub projekty korzystają z zasobów w bardzo różnym stopniu. Klub sportowy z czterema sekcjami o różnej intensywności treningów nie powinien rozliczać kosztów hali wyłącznie według liczby zawodników.
-
Rachunek kosztów działań (Activity-Based Costing, ABC) przypisuje koszty pośrednie do działań, a następnie do obiektów kosztowych na podstawie rzeczywistego zużycia zasobów. Metoda ABC jest rekomendowana, gdy koszty pośrednie przekraczają 30% budżetu, ponieważ odzwierciedla realne zużycie zasobów. Dla szkoły prowadzącej zajęcia dodatkowe, wynajem sal i obsługę administracyjną ABC pozwala ustalić rzeczywisty koszt każdego programu.
-
Automatyzacja podziału kosztów to podejście, w którym system informatyczny przypisuje wydatki do obiektów kosztowych według wcześniej zdefiniowanych reguł. Automatyczna alokacja kosztów redukuje błędy i przyspiesza procesy, a przy tym umożliwia bieżącą analizę rentowności poszczególnych działań. Dla skarbnika klasowego lub koordynatora klubu sportowego oznacza to koniec ręcznego przeliczania i poprawiania arkuszy kalkulacyjnych.
Porada profesjonalisty: Jeśli Twoja organizacja stosuje jeden klucz podziałowy dla wszystkich kosztów pośrednich, sprawdź, czy poszczególne sekcje lub projekty naprawdę korzystają z zasobów w podobnym stopniu. Jeśli nie, rozważ przejście na metodę ABC lub przynajmniej zastosowanie kilku różnych kluczy.
Stosowanie jednego klucza podziałowego dla całej organizacji jest częstym błędem przy wysokich kosztach pośrednich. Organizacje z różnorodnymi grupami i projektami potrzebują zróżnicowanych kluczy, dopasowanych do specyfiki każdego działu.
Jak stosować podział kosztów w szkołach i klubach sportowych?
Praktyczne wdrożenie podziału kosztów wymaga dopasowania kluczy podziałowych do specyfiki organizacji. Szkoła, klub sportowy i stowarzyszenie mają różne struktury wydatków i różne potrzeby rozliczeniowe.
Przykładowe klucze podziałowe dla różnych typów organizacji:
- Szkoła: liczba uczniów w klasie jako klucz dla kosztów administracyjnych; liczba godzin zajęć jako klucz dla kosztów sal i sprzętu; metraż pomieszczeń dla kosztów ogrzewania i sprzątania.
- Klub sportowy: liczba godzin treningów jako klucz dla kosztów hali; liczba zawodników w sekcji dla kosztów ubezpieczenia; liczba wyjazdów jako klucz dla kosztów transportu.
- Organizacja grupowa lub stowarzyszenie: liczba uczestników projektu jako klucz dla kosztów obsługi; wartość zebranych składek jako klucz dla kosztów administracyjnych.
Koszty stałe, takie jak ogrzewanie części wspólnych, rozlicza się zwykle według metrażu. To podejście jest sprawiedliwe i łatwe do weryfikacji przez wszystkich członków grupy.
Najczęstsze błędy przy rozliczeniach grupowych to:
- Brak ustalonych procedur przed poniesieniem wydatku. Konflikty wynikają z subiektywnego odczucia niesprawiedliwości i braku przejrzystości, nie z samej kwoty do podziału.
- Mieszanie kosztów stałych i zmiennych w jednym kluczu podziałowym, co prowadzi do nieścisłości.
- Brak dokumentacji przyjętych zasad, przez co każde rozliczenie staje się przedmiotem negocjacji od nowa.
Porada profesjonalisty: Przed każdym większym wydatkiem grupowym ustal na piśmie: kto płaci, według jakiego klucza dzielone są koszty i kto odpowiada za rozliczenie. Jeden akapit tekstu eliminuje 90% późniejszych sporów.
Koszty zmienne, takie jak wyjazdy czy zakup materiałów na konkretne wydarzenie, najlepiej rozliczać bezpośrednio po ich poniesieniu. Odkładanie rozliczeń na koniec miesiąca lub sezonu zwiększa ryzyko błędów i zapomnianych pozycji.
Jakie narzędzia wspierają podział kosztów w grupie?
Narzędzia do podziału kosztów różnią się zakresem funkcji i stopniem automatyzacji. Wybór właściwego rozwiązania zależy od wielkości organizacji i złożoności jej struktury finansowej.
| Typ rozwiązania | Zakres funkcji | Najlepsze zastosowanie |
|---|---|---|
| Arkusz kalkulacyjny | Ręczne wprowadzanie danych, brak automatyzacji | Małe grupy z prostą strukturą kosztów |
| Ogólna aplikacja do rozliczeń | Podstawowe śledzenie wydatków, ograniczona alokacja | Grupy nieformalne, projekty jednorazowe |
| Dedykowana platforma grupowa | Automatyczna alokacja, monitorowanie wpłat w czasie rzeczywistym, raporty | Szkoły, kluby sportowe, organizacje z cyklicznymi rozliczeniami |
Wdrożenie struktury miejsc powstawania kosztów pozwala przejść od nieprzejrzystego zarządzania do czytelnego rachunku wyników dla każdego działu lub projektu. Controllerzy i skarbnicy tracą znaczną część czasu na ręczne aktualizowanie modeli kosztowych zamiast na analizę danych. Automatyzacja odwraca tę proporcję.
Dedykowane platformy do zarządzania finansami grupowymi, takie jak Settleo, eliminują konieczność korzystania z arkuszy kalkulacyjnych i ręcznych rozliczeń. Settleo umożliwia tworzenie składek jednorazowych i cyklicznych, monitorowanie wpłat oraz transparentne rozliczanie wydatków w jednym miejscu. Dla koordynatora klubu sportowego lub skarbnika klasowego oznacza to pełen obraz finansów w czasie rzeczywistym bez konieczności wysyłania przypomnień e-mailem.
Automatyzacja rozliczeń w edukacji przynosi wymierne korzyści: mniej błędów, szybsze rozliczenia i lepsza komunikacja z uczestnikami. Organizacje, które wdrożyły automatyczne systemy alokacji kosztów, raportują wyraźny spadek liczby sporów i zapytań dotyczących rozliczeń.
Koszty pośrednie alokuje się najpierw do działów, a następnie do obiektów kosztowych, co zwiększa precyzję i kontrolę zarządzania finansami. Dobra platforma powinna obsługiwać ten dwuetapowy proces automatycznie, bez konieczności ręcznego przeliczania przez administratora.
Kluczowe wnioski
Skuteczny podział kosztów w grupie wymaga jasnej klasyfikacji wydatków, dopasowanych kluczy podziałowych i narzędzi eliminujących ręczne rozliczenia.
| Punkt | Szczegóły |
|---|---|
| Definicja podziału kosztów | Podział kosztów to przypisywanie wydatków do obiektów kosztowych z rozróżnieniem na bezpośrednie i pośrednie. |
| Wybór metody | Metodę ABC stosuj, gdy koszty pośrednie przekraczają 30% budżetu organizacji. |
| Klucze podziałowe | Dopasuj klucz do specyfiki kosztów: metraż dla ogrzewania, liczba uczestników dla administracji. |
| Unikanie konfliktów | Ustal procedury rozliczeniowe przed poniesieniem wydatku, nie po fakcie. |
| Automatyzacja | Dedykowane platformy eliminują błędy ręcznych rozliczeń i zapewniają przejrzystość finansów w czasie rzeczywistym. |
Przejrzystość finansów to fundament zaufania w grupie
Przez lata obserwowania, jak szkoły i kluby sportowe zarządzają swoimi budżetami, zauważam jeden powtarzający się schemat: organizacje nie upadają przez brak pieniędzy, ale przez brak przejrzystości w ich podziale. Spory o koszty transportu na zawody, niejasne rozliczenia składek klasowych czy nieprzypisane wydatki administracyjne to źródła napięć, które niszczą zaufanie szybciej niż jakikolwiek deficyt budżetowy.
Konwencjonalna mądrość mówi, że wystarczy dobry arkusz kalkulacyjny. To nieprawda. Arkusz nie wysyła przypomnień, nie śledzi wpłat w czasie rzeczywistym i nie generuje raportów dla rodziców czy zarządu klubu. Ręczne rozliczenia są podatne na błędy, a każda poprawka wymaga czasu i wyjaśnień.
Najtrudniejsza lekcja, jaką wyniosłem z pracy z organizacjami grupowymi, brzmi tak: problem rzadko leży w technice podziału kosztów. Leży w braku jasnej struktury odpowiedzialności. Kto zatwierdza wydatek? Kto decyduje o kluczu podziałowym? Kto informuje uczestników o rozliczeniu? Bez odpowiedzi na te pytania nawet najlepsza metoda ABC nie pomoże.
Moja rekomendacja jest prosta. Zacznij od ustalenia procedur, zanim pojawi się pierwszy wydatek do podziału. Potem wybierz narzędzie, które te procedury egzekwuje automatycznie. Transparentność finansowa nie jest luksusem dla dużych organizacji. Jest warunkiem sprawnego działania każdej grupy, niezależnie od jej wielkości.
— Mateusz
Settleo jako wsparcie dla finansów Twojej organizacji
Zarządzanie podziałem kosztów w grupie staje się proste, gdy masz jedno miejsce do śledzenia wszystkich wpłat i wydatków.
Settleo to platforma stworzona dla szkół, klubów sportowych i organizacji, które chcą wyeliminować ręczne rozliczenia i arkusze kalkulacyjne. Możesz tworzyć składki jednorazowe i cykliczne, monitorować wpłaty uczestników w czasie rzeczywistym i rozliczać wydatki grupowe bez wysyłania dziesiątek wiadomości e-mail. Pełen obraz finansów masz zawsze pod ręką, a uczestnicy widzą jasne zestawienie tego, za co płacą. Sprawdź, jak Settleo może uprościć rozliczenia w Twojej organizacji.
Najczęściej zadawane pytania
Czym jest podział kosztów w grupie?
Podział kosztów w grupie to przypisywanie wydatków do konkretnych obiektów kosztowych, takich jak projekty, działy lub sekcje, z rozróżnieniem na koszty bezpośrednie i pośrednie. Celem jest ustalenie rzeczywistego kosztu każdego działania i zapewnienie przejrzystości finansowej.
Jak wybrać właściwy klucz podziałowy?
Klucz podziałowy powinien odzwierciedlać rzeczywiste zużycie zasobów przez dany obiekt kosztowy. Dla kosztów ogrzewania stosuje się metraż, dla kosztów administracyjnych liczbę uczestników, a dla kosztów sprzętu liczbę godzin użytkowania.
Kiedy warto stosować metodę ABC?
Metodę Activity-Based Costing warto stosować, gdy koszty pośrednie przekraczają 30% całego budżetu organizacji. ABC dokładniej odzwierciedla realne zużycie zasobów niż tradycyjny podział oparty na jednym kluczu.
Jakie błędy najczęściej pojawiają się przy podziale kosztów?
Najczęstszy błąd to brak ustalonych procedur rozliczeniowych przed poniesieniem wydatku. Prowadzi to do sporów wynikających z subiektywnego odczucia niesprawiedliwości i braku przejrzystości w grupie.
Jak automatyzacja pomaga w podziale kosztów grupowych?
Automatyczne systemy przypisują wydatki do obiektów kosztowych według wcześniej zdefiniowanych reguł, eliminując błędy ręcznych rozliczeń. Platformy takie jak Settleo umożliwiają monitorowanie wpłat i rozliczanie wydatków w czasie rzeczywistym, bez konieczności korzystania z arkuszy kalkulacyjnych.