Podwójne wpłaty: co zrobić od razu i jak odzyskać pieniądze
Podwójne wpłaty: co zrobić od razu i jak odzyskać pieniądze
Kiedy widzisz podwójne wpłaty na koncie, najpierw sprawdź, czy to blokada środków czy dwa zaksięgowane obciążenia. Zachowaj dowody: zrzuty ekranu, paragony, potwierdzenia płatności. Skontaktuj się ze sprzedawcą i poproś o wyjaśnienie. Jeśli obie transakcje są już zaksięgowane, złóż reklamację w banku i uruchom procedurę chargeback. Kodeks pracy i platformy takie jak Settleo pomagają dalej porządkować sprawę, ale te trzy kroki decydują o tempie zwrotu.
Krótko mówiąc:
- W przypadku podwójnych wpłat należy odróżnić, czy to blokada środków, czy dwa zaksięgowane obciążenia, aby odpowiednio szybko działać.
- Sprawdzaj dokładnie szczegóły transakcji, w tym kwotę, datę, nazwę akceptanta i identyfikator, aby potwierdzić duplikat.
- W najkrótszym czasie problem można rozwiązać, kontaktując się najpierw ze sprzedawcą, a potem w razie konieczności składając reklamację w banku.
- Przy rozliczeniach bilansowych nadpłatę trzeba zaksięgować jako zobowiązanie i dołączyć odpowiednią dokumentację, szczególnie w przypadku nadpłat lub pomyłkowych przelewów.
- Automatyzacja procesu, np. przez platformę Settleo, pozwala wykrywać duplikaty w czasie rzeczywistym i znacznie przyspieszyć reakcję na podwójne wpłaty.
Spis treści
- Co to są podwójne wpłaty i jak odróżnić je od blokady środków
- Lista kontrolna weryfikacji: co zebrać i jak analizować transakcje
- Krok po kroku: odzyskiwanie nadpłaty przez sprzedawcę, bank i chargeback
- Jak ująć nadpłatę w księgach i jakie są skutki bilansowe
- Zapobieganie i automatyzacja: jak uniknąć duplikatów w przyszłości
- Perspektywa praktyka: co robić w ciągu pierwszych 72 godzin
- Automatyczne wykrywanie podwójnych wpłat: rozwiązanie dla skarbników i organizatorów
- Źródła
- Najczęściej zadawane pytania
Co to są podwójne wpłaty i jak odróżnić je od blokady środków
Podwójna wpłata to sytuacja, w której ta sama płatność zostaje odnotowana dwa razy: przy zakupie w sklepie internetowym, przy płatności terminalem albo przy przelewie wykonanym omyłkowo dwukrotnie. Różnica między blokadą a realnym obciążeniem decyduje o tym, czy musisz działać natychmiast.
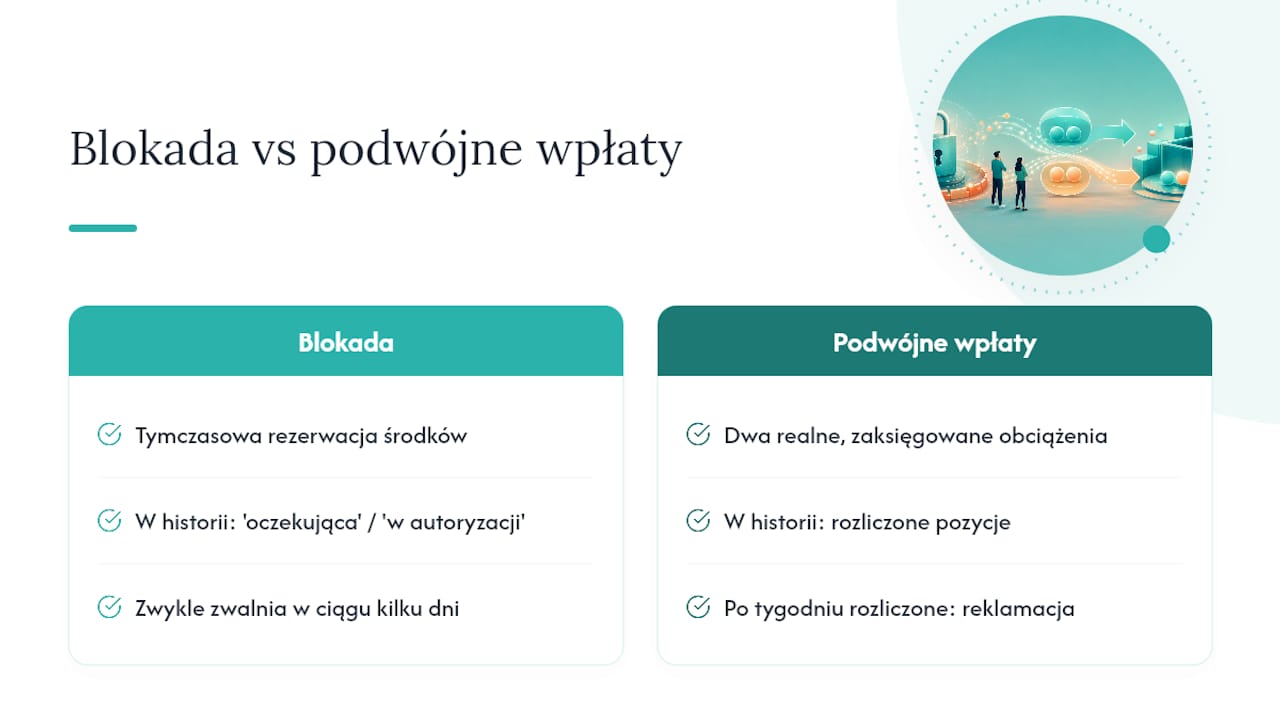
Blokada, czyli autoryzacja, to tymczasowe zarezerwowanie środków. W historii rachunku widnieje zwykle jako pozycja oznaczona „oczekująca” albo „w autoryzacji” i sama zwykle się zwalnia w ciągu kilku dni. Dwa zaksięgowane obciążenia to inna historia: pieniądze faktycznie zniknęły z rachunku dwukrotnie, a bank traktuje to jako dokonaną transakcję. Jeśli po tygodniu obie pozycje wciąż widnieją jako rozliczone, nie czekaj dłużej. To już wymaga reklamacji, nie obserwacji.
Lista kontrolna weryfikacji: co zebrać i jak analizować transakcje
Zanim zadzwonisz do banku, porównaj obie transakcje pole po polu. Ta sama kwota i data nie oznaczają automatycznie duplikatu. Dopiero zestawienie kilku szczegółów daje pewność.
- Kwota i waluta — czy obie pozycje są identyczne co do grosza.
- Data i godzina — dwie transakcje w odstępie kilku sekund to zwykle błąd terminala, nie oszustwo.
- Nazwa akceptanta — czasem różni się zapisem (np. skrót vs pełna nazwa), co bywa źródłem nieporozumień.
- Identyfikator transakcji (ID) — jeśli różni się, mogłeś zapłacić dwoma różnymi metodami.
- Numer faktury lub tytuł przelewu — kluczowy dowód przy płatnościach grupowych i składkowych.
Zrzuty ekranu wykonaj z historii operacji w aplikacji bankowej i z panelu sprzedawcy, jeśli masz do niego dostęp. Zapisz je jako pliki PDF lub obrazy, nie tylko fotografie ekranu telefonu, bo te trudniej odczytać w reklamacji.
Porada profesjonalisty: Jeśli jedna z pozycji ma status „oczekująca”, odczekaj do 7 dni roboczych na jej automatyczne zniknięcie. Reklamację składaj tylko wtedy, gdy obie pozycje są już rozliczone.
Krok po kroku: odzyskiwanie nadpłaty przez sprzedawcę, bank i chargeback
Najszybszą ścieżkę zwrotu daje bezpośredni kontakt ze sprzedawcą, zwłaszcza jeśli błąd wynikał z jego systemu, na przykład podwójnego kliknięcia w terminalu płatniczym. Sprzedawca może zainicjować zwrot w ciągu kilku dni roboczych, jeśli dostanie od Ciebie:
- numer transakcji lub ID zamówienia,
- datę i kwotę obu obciążeń,
- zrzut ekranu z historii rachunku,
- numer rachunku do zwrotu.
Jeśli sprzedawca nie odpowiada albo odmawia zwrotu, kolejnym krokiem jest reklamacja w banku. Bank wymaga zwykle opisu sytuacji, potwierdzenia obu transakcji oraz oświadczenia, że towar lub usługa nie zostały podwójnie zamówione. Im dokładniejsze dowody dołączysz, tym szybciej sprawa zostaje rozstrzygnięta, bez wielokrotnej wymiany korespondencji między Tobą, bankiem i sprzedawcą.
Gdy bank uzna reklamację za uzasadnioną, uruchamia procedurę chargeback za pośrednictwem organizacji kartowej (Visa, Mastercard). To ona pośredniczy między bankiem wydającym kartę a bankiem sprzedawcy i decyduje o zwrocie środków. Kluczowe dowody to potwierdzenie płatności, brak potwierdzenia dostawy lub usługi oraz historia korespondencji ze sprzedawcą. Terminy rozpatrzenia różnią się w zależności od banku i organizacji kartowej, ale zwykle liczone są w tygodniach, nie dniach. Dokumenty takie jak zrzuty ekranu historii operacji i potwierdzenie odrzucenia transakcji przyspieszają cały proces.
Jak ująć nadpłatę w księgach i jakie są skutki bilansowe
Nadpłata od klienta albo pomyłkowy przelew nie znika z bilansu sam z siebie. Musi trafić na odpowiednie konto, dopóki sprawa nie zostanie wyjaśniona.
- Nadpłatę wykazuje się jako zobowiązanie krótkoterminowe lub pozycję „rozliczenia do wyjaśnienia”, zgodnie z zasadami ustawy o rachunkowości.
- Dokumentacja księgowa powinna obejmować dowód wpłaty, korespondencję z klientem i potwierdzenie zwrotu.
- Saldo nierozliczone dłużej niż jeden okres sprawozdawczy wymaga adnotacji w bilansie, bo inaczej zniekształca obraz finansowy organizacji.
Osobna uwaga dotyczy podwójnej wypłaty wynagrodzenia. Pracodawca nie może po prostu potrącić nadpłaty z kolejnej pensji pracownika. Kodeks pracy wymaga pisemnego porozumienia pracownika na dokonanie takiego potrącenia. Bez tej zgody jedyną legalną drogą jest ugoda albo dobrowolny zwrot środków.
Zapobieganie i automatyzacja: jak uniknąć duplikatów w przyszłości
Większość podwójnych wpłat wynika z powtarzalnych błędów proceduralnych, nie z winy klienta. Terminal wysyła zapytanie dwa razy, bo połączenie się zawiesza. Bramka płatności nie synchronizuje statusu z systemem księgowym. Integracja między sklepem a operatorem płatności gubi potwierdzenie i transakcja zostaje wysłana ponownie.
- Ustaw w systemie księgowym unikalne identyfikatory dla każdej płatności i alerty dla powtarzających się numerów faktur.
- Wprowadź jasne statusy transakcji: „w toku”, „potwierdzona”, „do wyjaśnienia”, żeby każdy w organizacji wiedział, na jakim etapie jest sprawa.
- Wyznacz osobę odpowiedzialną za kontakt z klientem przy niejasnych wpłatach, zamiast rozpraszać odpowiedzialność między kilka osób.
- Proste reguły filtrowania po dacie i kwocie pozwalają wykryć duplikat zanim klient sam go zgłosi.
Platformy takie jak Settleo automatyzują część tego procesu: centralizują wpłaty, generują powiadomienia o nietypowych transakcjach i eliminują ręczne porównywanie arkuszy. Dla organizacji opartych na składkach dobrą praktyką jest też ujednolicenie tytułów płatności o numer identyfikujący osobę.
Porada profesjonalisty: Zanim zwrócisz pieniądze klientowi, oznacz wpłatę jako „do wyjaśnienia” i skontaktuj się z nim znanym kanałem. Zwrot bez potwierdzenia tożsamości bywa źródłem kolejnych błędów i nadużyć.
Perspektywa praktyka: co robić w ciągu pierwszych 72 godzin
Kolejność ma znaczenie. Najpierw zbierz dowody, potem kontaktuj się ze sprzedawcą albo klientem, na końcu oznacz sprawę w systemie. Odwrócenie tej kolejności to najczęstszy błąd, jaki widzę w małych organizacjach. Osoba odpowiedzialna za rozliczenia dzwoni do banku, zanim ma cokolwiek na papierze, i potem musi tłumaczyć się z pamięci.
Eskaluj sprawę, gdy sprzedawca nie odpowiada w ciągu trzech dni roboczych albo gdy kwota przekracza wartość, którą Twoja organizacja może zaakceptować jako stratę operacyjną. Dokumentuj każdy kontakt datą i treścią, nawet jeśli to tylko krótka wiadomość. Komunikacja z członkami organizacji powinna być prosta: jedno zdanie o tym, co się stało, i jedno o tym, kiedy mogą się spodziewać zwrotu.
— Mateusz
Automatyczne wykrywanie podwójnych wpłat: rozwiązanie dla skarbników i organizatorów
Settleo eliminuje ręczne porównywanie wpłat w arkuszach i skrzynce mailowej, oferując jedno miejsce, w którym każda płatność ma unikalny numer i status w czasie rzeczywistym.
Dla skarbnika klasowego, trenera czy organizatora wydarzenia to oznacza, że duplikat zostaje wykryty automatycznie, zanim ktokolwiek zdąży go zgłosić telefonicznie. Platforma generuje powiadomienia o nietypowych transakcjach, pilnuje statusów płatności i tworzy przejrzyste raporty bez konieczności ręcznego liczenia wpłat. Pakiet SKARBNIK działa bez opłat do 30 użytkowników, pakiet EDU kosztuje 1 zł miesięcznie za użytkownika dla szkół i przedszkoli, a pakiet ORGANIZATOR to jednorazowa opłata 10 zł za wydarzenie. Sprawdź ofertę Settleo i zobacz, jak wygląda panel rozliczeń, zanim kolejna podwójna wpłata zajmie Ci cały wtorkowy poranek.
Źródła
Poniższe materiały pomagają zgłębić temat: poradnik o reklamacji kart obciążonych dwukrotnie, przewodnik po bezpiecznym zwrocie nadpłat od klientów oraz ulotka mechanizmu podzielonej płatności Ministerstwa Finansów.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
- Pomyłkowa podwójna wypłata wynagrodzenia — Poradnik
- Podwójnie pobrane pieniądze przy płatności kartą – co robić?
Najczęściej zadawane pytania
Czym różni się blokada od podwójnej wpłaty?
Blokada to tymczasowa rezerwacja środków, która zwykle sama się zwalnia w ciągu kilku dni. Podwójna wpłata to dwa faktycznie zaksięgowane obciążenia za tę samą transakcję, co wymaga reklamacji, jeśli sprzedawca nie zwróci różnicy sam.
Jak długo trwa procedura chargeback?
Terminy zależą od banku i organizacji kartowej obsługującej reklamację, ale proces liczy się zwykle w tygodniach. Dokładne i pełne dowody, takie jak potwierdzenie płatności i korespondencja ze sprzedawcą, skracają czas rozstrzygnięcia.
Czy pracodawca może potrącić nadpłatę wynagrodzenia z następnej wypłaty?
Nie, bez pisemnej zgody pracownika. Kodeks pracy wymaga takiego porozumienia, inaczej jedyną drogą jest dobrowolny zwrot albo ugoda.
Czy mechanizm podzielonej płatności może powodować podwójne wpłaty?
Nie. MPP rozdziela kwotę faktury na rachunek VAT i rachunek rozliczeniowy, ale to inny proces niż wielokrotne obciążenie. Ministerstwo Finansów opisuje ten mechanizm jako niezależny od błędów płatności.
Jak Settleo pomaga w wykrywaniu podwójnych wpłat?
Settleo centralizuje wpłaty i przypisuje im unikalne identyfikatory, dzięki czemu duplikaty są widoczne od razu w panelu, a nie po tygodniach w arkuszu kalkulacyjnym. Ceny zaczynają się od pakietu bezpłatnego do 30 użytkowników, a szczegóły planów znajdziesz na stronie Settleo.