W 3 minuty: opłaty jednorazowe online dla organizatorów i płacących
W 3 minuty: opłaty jednorazowe online dla organizatorów i płacących
Aby zapłacić opłatę jednorazową online, wybierz BLIK, przelew online lub kartę płatniczą, a w przypadku opłat urzędowych skorzystaj z oficjalnego portalu, na przykład e‑Płatności. Zawsze potwierdzaj transakcję i zachowaj dowód wpłaty w formie PDF lub zrzutu ekranu. Jeśli termin płatności jest bliski, wybieraj przelew natychmiastowy lub BLIK, bo standardowy przelew może się księgować nawet do jednego dnia roboczego.
Krótko mówiąc:
- Wybierając metodę płatności online, BLIK jest najszybszy i najbardziej odpowiedni, gdy termin płatności jest bliski.
- Standardowy przelew może zająć nawet do jednego dnia roboczego, dlatego przy pilnych opłatach lepiej wybrać przelew ekspresowy lub BLIK.
- Przy płatnościach na nieznanych portalach lub aukcjach warto korzystać z wirtualnej karty jednorazowej, aby zwiększyć bezpieczeństwo danych.
- W przypadku opłat urzędowych najłatwiej skorzystać z portalu e‑Płatności, który umożliwia szybkie i bezpieczne zapłatę kartą lub pay-by-link.
- Sprawdzaj koszty dodatkowych opłat transakcyjnych, bo przelew ekspresowy i karta mogą generować wyższe koszty niż standardowe przelewy.
Spis treści
- Jakie metody płatności jednorazowych online wybrać?
- Jak zapłacić opłatę urzędową online przez portal e‑Płatności?
- Skąd biorą się dodatkowe koszty przy płatnościach online?
- Jak bezpiecznie zapłacić jednorazową opłatę online?
- Kiedy płatność online jest uznana i co robić, gdy nie doszła?
- Dlaczego organizatorzy zbiórek i opłat powinni rozważyć Settleo
- Czym różni się płatność jednorazowa od subskrypcji?
- Jakie błędy najczęściej popełniają płacący online?
- Jak wygląda płatność jednorazowa krok po kroku w praktyce?
- Gdzie szukać pomocy, gdy płatność online nie działa?
- Checklista dla organizatorów przed wysłaniem żądania opłaty
- Settleo: automatyzacja zamiast pogoni za wpłatami
- Źródła
Jakie metody płatności jednorazowych online wybrać?
Każda metoda płatności ma swoje mocne strony, a dobór zależy od tego, komu płacisz i jak szybko potrzebujesz potwierdzenia. BLIK działa najszybciej. Kod generujesz w aplikacji bankowej, wpisujesz go na stronie odbiorcy i transakcja jest widoczna praktycznie od razu. Przelew standardowy trafia na konto odbiorcy w ciągu kilku godzin, czasem następnego dnia roboczego. Przelew ekspresowy księguje się w kilka minut, ale zwykle wiąże się z dodatkową opłatą banku.
Karta płatnicza to wybór najlepszy przy zakupach w sklepach internetowych, bo autoryzacja jest natychmiastowa, a transakcję łatwo zareklamować przez bank. Pay-by-link, czyli bramka płatnicza generująca link do zapłaty, dominuje w e‑commerce i przy opłatach za usługi jednorazowe, bo prowadzi klienta prosto do logowania w banku, bez przepisywania numerów kont.
- BLIK — najszybszy, idealny gdy termin jest bliski.
- Przelew standardowy — darmowy w większości banków, ale wolniejszy.
- Przelew ekspresowy — kilka minut, zwykle płatny.
- Karta płatnicza — wygodna w e‑sklepach, łatwa reklamacja.
- Pay-by-link — automatycznie przekierowuje do bankowości internetowej.
Przy płatnościach do nieznanych odbiorców, na przykład na aukcjach czy portalach ogłoszeniowych, rozważ wirtualną kartę jednorazową wygenerowaną w aplikacji banku. Numer karty jest ważny tylko przez jedną transakcję, więc nawet wyciek danych nie zagraża Twojemu głównemu kontu.
Jak zapłacić opłatę urzędową online przez portal e‑Płatności?
Opłaty urzędowe, takie jak zaświadczenia, odpisy czy wpisy do rejestrów, coraz częściej można uregulować bez wizyty w okienku. Portal e‑Płatności udostępnia zakup e‑znaków oraz obsługuje płatności kartą i przez pay-by-link. Procedura jest prosta, jeśli wiesz, czego szukać.
- Wejdź na stronę urzędu odpowiadającego za Twoją sprawę i znajdź zakładkę dotyczącą opłat elektronicznych lub e‑znaków.
- Wybierz rodzaj opłaty (np. za odpis, zaświadczenie lub wniosek) i podaj dane sprawy, jeśli system ich wymaga.
- Wygeneruj e‑znak lub przejdź do pay-by-link, wskazując bank, w którym masz konto.
- Zaloguj się do bankowości internetowej i autoryzuj płatność zgodnie z instrukcją banku.
- Pobierz i zapisz potwierdzenie transakcji, bo to Twój dowód w kontakcie z urzędem.
Niektóre postępowania administracyjne, na przykład dotyczące ochrony własności przemysłowej, mają odrębne terminy i wezwania do uiszczenia opłaty, co dobrze widać na stronie Urzędu Patentowego RP. Jeśli otrzymasz wezwanie z konkretnym terminem, nie zwlekaj do ostatniego dnia. Systemy urzędowe bywają przeciążone wieczorami, a spóźniona wpłata może oznaczać dodatkowe koszty lub odrzucenie wniosku.
Skąd biorą się dodatkowe koszty przy płatnościach online?
Opłata transakcyjna to dodatkowa kwota, którą pobiera bramka płatnicza lub sam sprzedawca za przetworzenie transakcji. Czasem jest wliczona w cenę, a czasem widnieje jako osobna pozycja tuż przed potwierdzeniem zapłaty.
BLIK i przelew standardowy są zwykle darmowe dla płacącego. Karta bywa obciążona prowizją, jeśli sprzedawca ją narzuca, a przelew ekspresowy niemal zawsze kosztuje więcej niż zwykły. Zanim klikniesz „zapłać”, sprawdź finalną kwotę na ekranie podsumowania.
- Sprawdzaj tabelę opłat swojego banku przed wyborem przelewu ekspresowego.
- Wybieraj metody bezprowizyjne, gdy masz na to czas.
- Korzystaj z promocji i programów zwrotu za płatności online, które oferują niektóre banki.
Statystyka: 85% Polaków opłaca rachunki przez internet, a 78% z nich preferuje klasyczne przelewy elektroniczne, głównie ze względu na brak dodatkowych kosztów.
Jak bezpiecznie zapłacić jednorazową opłatę online?
Bezpieczeństwo przy jednorazowej płatności zależy głównie od tego, komu ufasz i co sprawdzasz przed kliknięciem „zapłać”. Fałszywy link do płatności często wygląda niemal identycznie jak prawdziwy, ale drobne różnice w adresie strony albo brak certyfikatu SSL to sygnał ostrzegawczy.
Przed autoryzacją transakcji porównaj adres strony z tym podanym przez odbiorcę, sprawdź kwotę i odbiorcę w ekranie potwierdzenia banku, a przy podejrzeniu oszustwa przerwij płatność. Ustawienia dwuetapowej autoryzacji (2FA) w Twojej aplikacji bankowej to dodatkowa warstwa ochrony, którą warto mieć włączoną na stałe.
- Zapisuj potwierdzenia płatności od razu po transakcji.
- Włącz powiadomienia push dla każdej płatności kartą lub BLIK.
- Nie podawaj pełnych danych karty na stronach bez weryfikacji odbiorcy.
Porada profesjonalisty: Jeśli płacisz komuś, kogo nie znasz, wygeneruj wirtualną kartę jednorazową albo poproś o link pay-by-link od zaufanej bramki. To znacznie bezpieczniejsze niż podawanie numeru swojej głównej karty.
Kiedy płatność online jest uznana i co robić, gdy nie doszła?
Czas uznania wpłaty zależy od wybranej metody. Przelew standardowy księguje się w ciągu kilku godzin, czasem do jednego dnia roboczego. BLIK i przelew ekspresowy trafiają na konto odbiorcy w ciągu kilku minut.
- Zaraz po transakcji zapisz potwierdzenie: PDF, zrzut ekranu lub e‑potwierdzenie z portalu urzędowego.
- Jeśli po 24 godzinach wpłata nie widnieje u odbiorcy, skontaktuj się z nim i podaj numer referencyjny transakcji.
- Gdy odbiorca potwierdzi brak wpłaty, zgłoś sprawę do swojego banku, załączając potwierdzenie i dane transakcji.
Numer referencyjny to Twój najważniejszy dowód w reklamacji, więc nigdy go nie usuwaj z historii płatności.
Dlaczego organizatorzy zbiórek i opłat powinni rozważyć Settleo
Jeśli zbierasz jednorazowe opłaty od wielu osób naraz, na przykład składkę na wyjazd klasowy, wpisowe na zawody czy opłatę za wydarzenie, ręczne rozliczanie wpłat w arkuszu szybko robi się chaotyczne. Platforma pozwala stworzyć jedną opłatę, wysłać link do wszystkich uczestników i widzieć w czasie rzeczywistym, kto już zapłacił.
- Opłatę jednorazową tworzysz raz, a system pilnuje terminu i wysyła przypomnienia.
- Lista wpłat jest widoczna na żywo, bez przepisywania danych z bankowości do arkuszy kalkulacyjnych.
- Uczestnicy otrzymują potwierdzenie wpłaty, co ogranicza potrzebę odpowiadania na pytania „czy dotarło?”.
- Rozliczenie wydatków jest przejrzyste dla zainteresowanych osób.
Migracja z arkusza kalkulacyjnego na platformę ma sens, gdy grupa liczy więcej niż kilkanaście osób lub gdy zbiórki wracają co roku. Więcej przykładów praktycznego zastosowania znajdziesz w artykule o automatyzacji płatności w edukacji oraz w tekście o rozliczaniu opłat uczestników wydarzeń.
Czym różni się płatność jednorazowa od subskrypcji?
Płatność jednorazowa oznacza uregulowanie należności z góry za konkretny, ograniczony czas dostępu lub konkretną usługę — na przykład 30, 90 dni albo pół roku korzystania z serwisu, jedną wpłatę składki, jedno wpisowe na wydarzenie. Po tym okresie usługa się kończy, jeśli nie zapłacisz ponownie. Nie ma tu żadnego automatycznego odnawiania.
Subskrypcja działa inaczej. Płatność powtarza się automatycznie, zwykle co miesiąc lub co rok, aż do momentu, gdy sam ją anulujesz. Bank obciąża Twoje konto lub kartę bez konieczności ponownej autoryzacji każdej transakcji, co bywa wygodne, ale też ryzykowne, jeśli zapomnisz o aktywnej usłudze.
Rozróżnienie ma praktyczne znaczenie przy wyborze metody płatności. Przy jednorazowej opłacie najlepiej sprawdzają się BLIK, przelew online i karta płatnicza, bo autoryzujesz konkretną kwotę raz i sprawa jest zamknięta. Przy subskrypcjach częściej stosuje się kartę zapisaną w systemie lub polecenie zapłaty, bo mechanizm musi obsłużyć powtarzalne obciążenia bez Twojego udziału w każdym cyklu.
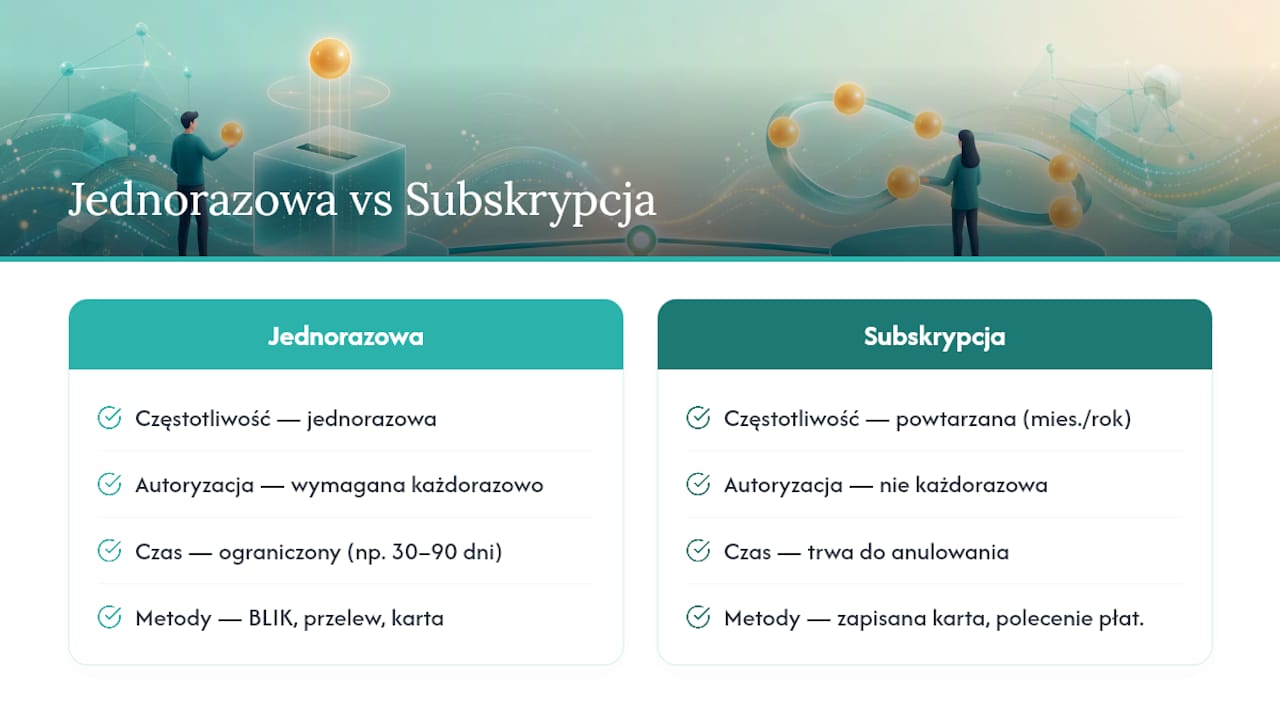
Dla organizatorów zbierających składki od grupy rozróżnienie jest jeszcze istotniejsze. Składka szkolna na wycieczkę to typowa opłata jednorazowa, nawet jeśli w kolejnym roku pojawi się podobna zbiórka. To nie jest subskrypcja, bo każda wpłata wymaga nowej decyzji i nowej autoryzacji od płacącego, a nie automatycznego ściągnięcia środków.
Jakie błędy najczęściej popełniają płacący online?
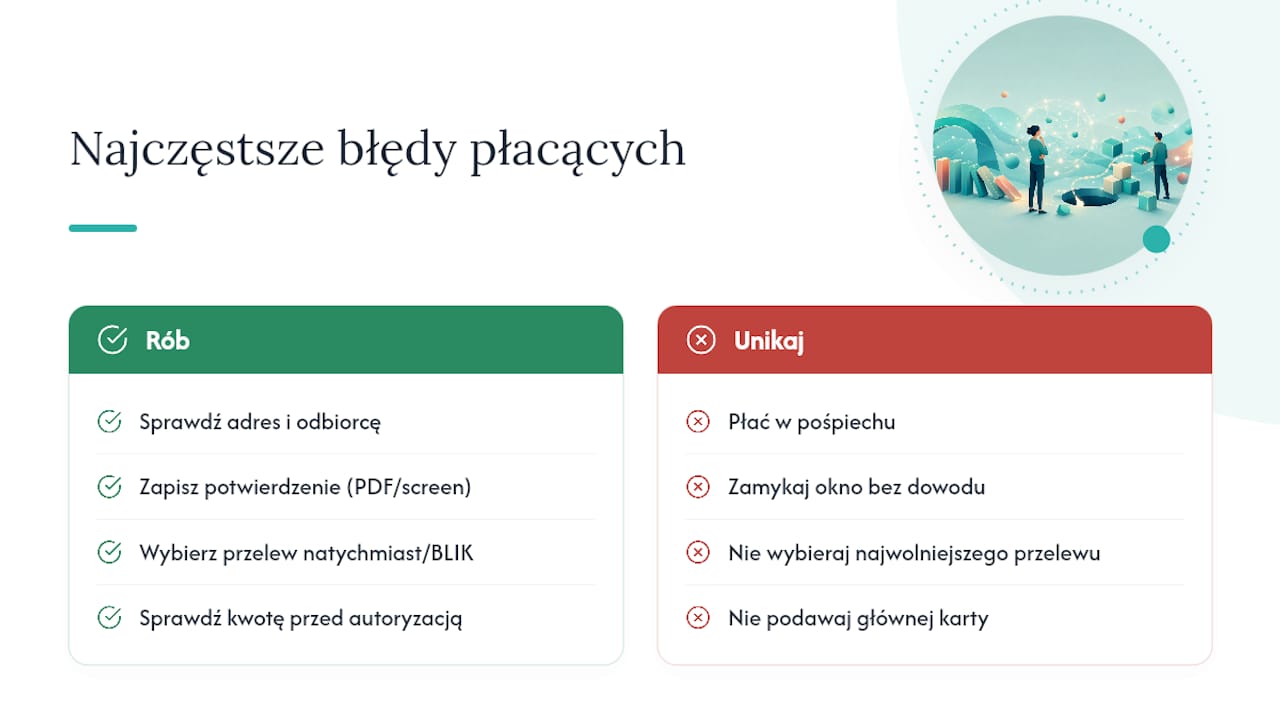
Najczęstszy błąd to płacenie w pośpiechu, bez sprawdzenia adresu strony i danych odbiorcy. Fałszywe strony podszywające się pod bramki płatnicze często proszą o więcej danych niż standardowa transakcja, na przykład PIN karty albo kod z SMS niezwiązany z konkretną płatnością.
Drugim powszechnym błędem jest ignorowanie potwierdzenia transakcji. Wielu płacących zamyka okno przeglądarki natychmiast po kliknięciu „zapłać”, bez zapisania PDF-u czy zrzutu ekranu. Gdy pojawi się spór z urzędem albo sprzedawcą, brak dowodu wpłaty wydłuża reklamację o tygodnie.
Trzeci błąd to wybór przelewu standardowego pod presją bliskiego terminu. Jeśli deadline jest za dwa dni, a Ty wybierasz najwolniejszą metodę, ryzykujesz opóźnienie księgowania i konsekwencje formalne, na przykład odsetki albo odrzucony wniosek. W takiej sytuacji przelew natychmiastowy lub BLIK są bezpieczniejszym wyborem, mimo ewentualnej dodatkowej opłaty.
Czwarty błąd to niesprawdzanie finalnej kwoty przed autoryzacją. Opłata transakcyjna, prowizja bramki albo kurs przewalutowania mogą podnieść cenę bez ostrzeżenia, jeśli nie czytasz ekranu podsumowania uważnie. Piąty, mniej oczywisty błąd, to podawanie numeru głównej karty płatniczej na stronach nieznanych sprzedawców, gdzie wirtualna karta jednorazowa byłaby znacznie bezpieczniejszym rozwiązaniem.
Jak wygląda płatność jednorazowa krok po kroku w praktyce?
Załóżmy, że musisz zapłacić opłatę za udział w kursie online, jednorazową składkę klasową albo zaświadczenie urzędowe. Proces w większości popularnych systemów płatności wygląda bardzo podobnie, niezależnie od tego, czy trafiasz tam przez sklep internetowy, portal urzędowy czy link od organizatora.
- Kliknij przycisk płatności lub link pay-by-link otrzymany od odbiorcy albo widoczny na stronie usługi.
- Wybierz metodę: BLIK, przelew online przez wybór swojego banku z listy, albo kartę płatniczą.
- Przy BLIK wygeneruj kod w aplikacji bankowej i wpisz go na stronie płatności w ciągu 2 minut, zanim wygaśnie.
- Przy przelewie zostaniesz przekierowany do logowania w swojej bankowości internetowej, gdzie kwota i odbiorca są już wypełnione.
- Sprawdź dane odbiorcy, kwotę i tytuł przelewu przed zatwierdzeniem, bo to ostatni moment, żeby wychwycić błąd.
- Autoryzuj transakcję kodem SMS, aplikacją mobilną banku albo odciskiem palca, w zależności od ustawień 2FA.
- Po zatwierdzeniu system przekieruje Cię z powrotem na stronę sprzedawcy lub urzędu z komunikatem o sukcesie.
- Zapisz potwierdzenie transakcji, najlepiej jako plik PDF wysłany na e‑mail albo zrzut ekranu z numerem referencyjnym.
Cały proces trwa zwykle poniżej trzech minut, o ile masz pod ręką aplikację bankową i stabilne połączenie internetowe.
Gdzie szukać pomocy, gdy płatność online nie działa?
Jeśli płatność się nie powiodła albo pojawia się błąd autoryzacji, pierwszym krokiem jest sprawdzenie statusu transakcji w aplikacji bankowej, a nie ponowne klikanie „zapłać”. Powtórzona płatność przy błędzie systemu czasem prowadzi do podwójnego obciążenia konta, które trzeba potem reklamować.
Gdy problem dotyczy opłaty urzędowej, skontaktuj się z działem obsługi konkretnego urzędu lub portalu e‑Płatności, podając numer referencyjny transakcji i datę próby płatności. Większość portali rządowych ma dedykowaną infolinię albo formularz kontaktowy dostępny w zakładce pomocy.
Przy płatnościach w sklepach internetowych i bramkach pay-by-link najpierw zgłoś problem sprzedawcy, bo to on inicjuje transakcję i ma dostęp do panelu bramki płatniczej. Jeśli sprzedawca nie odpowiada w rozsądnym czasie, zgłoś reklamację do swojego banku, załączając potwierdzenie próby płatności i historię korespondencji.
Warto też zajrzeć do poradników bankowych o płatnościach online, które opisują typowe scenariusze błędów i sposoby ich rozwiązania krok po kroku. Jeśli jesteś organizatorem zbierającym opłaty od grupy i wielu uczestników zgłasza podobny problem naraz, sprawdź, czy nie wynika on z jednej wspólnej przyczyny, na przykład wygasłego linku płatności albo błędnej kwoty w tytule przelewu.
Checklista dla organizatorów przed wysłaniem żądania opłaty
Zanim wyślesz prośbę o wpłatę do grupy, sprawdź trzy rzeczy: poprawność danych odbiorcy, jasny termin płatności i metodę, którą każdy odbiorca faktycznie może obsłużyć, bez konieczności instalowania czegokolwiek nowego.
Ustaw przypomnienie na dwa dni przed terminem, a nie w dniu ostatecznym, bo część osób zwleka do granicy możliwości. Jeśli wpłata nie dotarła, najpierw sprawdź, czy link nie wygasł, potem zapytaj wpłacającego o numer referencyjny transakcji, a na końcu skontaktuj się z bankiem.
Nie pytasz, kto zapłacił. Wiesz.
— Mateusz
Settleo: automatyzacja zamiast pogoni za wpłatami
Settleo to alternatywa dla arkusza kalkulacyjnego i wiadomości e-mail przy pobieraniu jednorazowych opłat od grupy: mniej papierologii, mniej błędów w rozliczeniach i pełny obraz wpłat w jednym miejscu.
Zamiast ręcznie zaznaczać w Excelu, kto już zapłacił składkę czy wpisowe, tworzysz jedną opłatę w Settleo i wysyłasz link do całej grupy. System sam pilnuje terminu, wysyła przypomnienia i pokazuje status każdej wpłaty na żywo, bez Twojego udziału w każdej rozmowie „czy już zapłaciłeś?“. Rozliczenie wydatków jest przejrzyste dla rodziców, uczestników czy członków klubu, bo każdy widzi, na co poszły pieniądze.
Platforma oferuje darmowy pakiet dla grup do 30 użytkowników, który pozwala na przetestowanie funkcjonalności bez opłat. Jeśli zarządzasz zbiórkami częściej niż raz w roku, sprawdź stronę główną Settleo i załóż konto, żeby zobaczyć, jak wygląda pierwsza opłata skonfigurowana krok po kroku.
Źródła
Jeśli chcesz sprawdzić szczegóły konkretnej procedury, portal e‑Płatności opisuje zakup e‑znaków i płatności pay-by-link przy sprawach urzędowych. Specyfikę terminów i wezwań do zapłaty w postępowaniach związanych z ochroną własności przemysłowej znajdziesz na stronie Urzędu Patentowego RP. Definicję płatności jednorazowej i opis dostępnych metod płatności wyjaśnia poradnik PILOT WP, a mechanizm opłat transakcyjnych dobrze tłumaczy artykuł BOMEGA.
- Rachunki online: opłaca już 85% Polaków — Autopay
- Płatność jednorazowa. Na czym polega? Jak zapłacić? — PILOT WP
- Gov
- Opłata transakcyjna — BOMEGA