Opłaty członkowskie: definicja, rozliczanie i rozwiązania
Opłaty członkowskie: definicja, rozliczanie i rozwiązania
TL;DR:
- Prawidłowa klasyfikacja opłat członkowskich zapobiega problemom podatkowym i organizacyjnym.
- Automatyzacja rozliczeń zwiększa efektywność i minimalizuje błędy przy pobieraniu składek.
- Zmiany systemów finansowych i jasne procedury poprawiają ściągalność i kontrolę nad budżetem organizacji.
Wiele organizacji wpada w ten sam błąd: traktuje składki członkowskie jak zwykłe opłaty za usługi. To pozornie drobna pomyłka, która w praktyce prowadzi do poważnych konsekwencji: błędnych rozliczeń podatkowych, sporów z członkami i dziur w budżecie. Zła ewidencja składek oznacza, że zarząd traci kontrolę nad płynnością finansową, a skarbnik spędza godziny na ręcznym sprawdzaniu, kto zapłacił, a kto zalega. Ten artykuł wyjaśnia dokładnie, czym są opłaty członkowskie, jak je prawidłowo ustalać i rozliczać, jakie ulgi i zwolnienia obowiązują oraz jak nowoczesne narzędzia eliminują chaos w codziennej pracy finansowej organizacji.
Spis treści
- Czym są opłaty członkowskie i kogo dotyczą
- Jak ustalane są opłaty członkowskie w praktyce
- Rozliczanie i pobieranie składek: nowoczesne rozwiązania
- Zwolnienia, ulgi i podatkowe aspekty opłat członkowskich
- Praktyka pokazuje: co naprawdę działa w zarządzaniu składkami
- Szersze wsparcie dla zarządzających opłatami członkowskimi
- Najczęściej zadawane pytania
Kluczowe Wnioski
| Punkt | Szczegóły |
|---|---|
| Definicja opłat członkowskich | Opłaty członkowskie to regularne wpłaty na cele statutowe organizacji, inne niż opłaty za usługi. |
| Zasady ustalania i pobierania | Kwoty i częstotliwości określane są przez statut organizacji oraz przewidziane są ulgi i zwolnienia. |
| Nowoczesne metody rozliczania | Automatyzacja systemów płatności zwiększa skuteczność ściągalności i eliminuje błędy. |
| Podatkowe aspekty składek | Obowiązkowe składki mogą być kosztem podatkowym, dobrowolne traktuje się jako darowiznę. |
| Praktyczne wsparcie narzędziowe | Dostępne są platformy upraszczające zarządzanie opłatami w każdym typie organizacji. |
Czym są opłaty członkowskie i kogo dotyczą
Opłaty członkowskie to nie to samo co cena za bilet wstępu czy opłata za kurs. Różnica jest fundamentalna i ma znaczenie prawne, podatkowe oraz organizacyjne. Opłaty członkowskie to obowiązkowe lub dobrowolne wpłaty członków stowarzyszeń, klubów sportowych i organizacji na cele statutowe, niebędące opłatą za konkretne usługi. Innymi słowy, płacisz nie za coś konkretnego, co otrzymujesz w zamian, lecz po to, by organizacja mogła w ogóle działać.
To rozróżnienie ma praktyczne skutki. Jeśli klub sportowy pobiera opłatę za udział w konkretnych zajęciach, to jest to usługa. Jeśli pobiera miesięczną składkę, która finansuje wynajem sali, sprzęt i administrację, to jest to składka członkowska. Mylenie tych dwóch kategorii prowadzi do błędów w VAT, nieprawidłowej ewidencji przychodów i problemów podczas kontroli.
Kto może ustalać opłaty członkowskie? Zasadniczo robi to statut organizacji lub walne zebranie członków. W stowarzyszeniach to walne zebranie podejmuje uchwałę o wysokości składek. W klubach sportowych zarząd często ma uprawnienia do ustalania stawek w określonym przedziale, który wyznacza statut.
Organizacje, które regularnie pobierają składki członkowskie, to między innymi:
- Stowarzyszenia sportowe i kulturalne
- Kluby fitness i sekcje sportowe
- Związki zawodowe i branżowe
- Rady rodziców i komitety klasowe
- Organizacje pozarządowe i fundacje z członkostwem
- Koła gospodyń wiejskich i lokalne grupy działania
Cel opłat członkowskich jest zawsze jeden: finansowanie działalności statutowej organizacji. Nie są to przychody ze sprzedaży usług, lecz wkład własny członków w utrzymanie wspólnoty.
Dlaczego to ważne dla osób zarządzających finansami? Bo od prawidłowej klasyfikacji zależy cały system rozliczeń. Warto zatem od początku wdrożyć jasne procedury i skorzystać z automatyzacji zbierania składek, która eliminuje ryzyko pomyłek przy dużej liczbie członków.
Jak ustalane są opłaty członkowskie w praktyce
Ustalenie wysokości składki to nie tylko kwestia wpisania liczby w statut. To proces, który powinien uwzględniać realne koszty działalności, możliwości finansowe członków oraz zasady równości dostępu. W stowarzyszeniach wysokość składek określa statut, a zbierane są miesięcznie lub rocznie przelewem. Ważna zasada: składki nie mogą być barierą dostępu do organizacji.
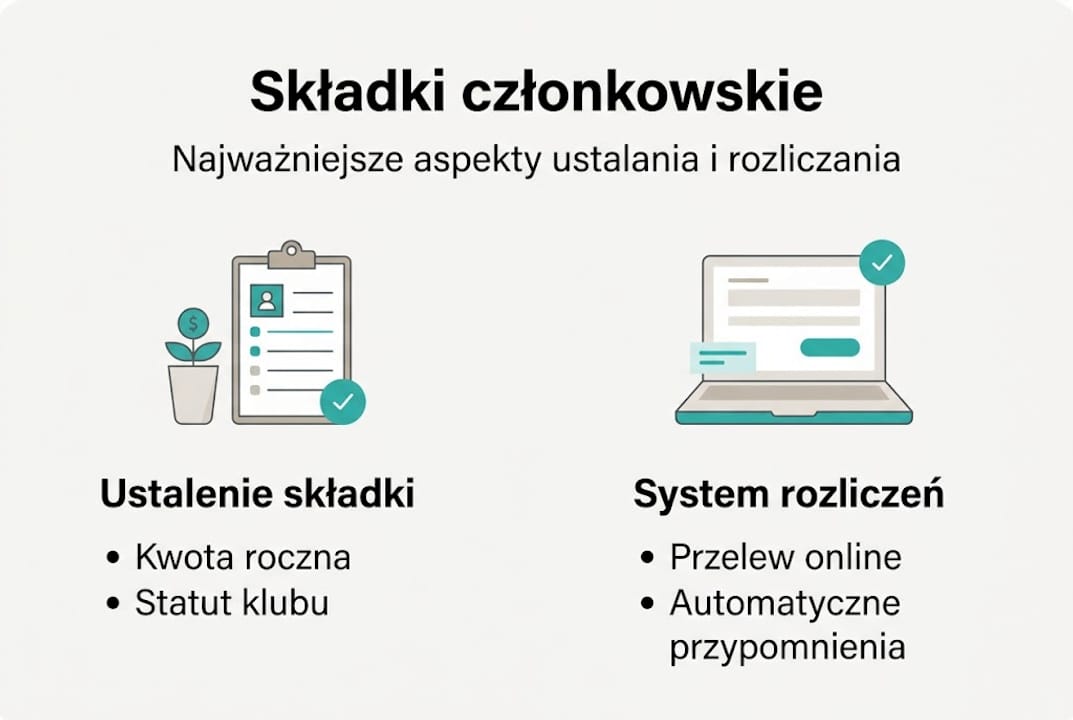
W praktyce stowarzyszenia ustalają składki roczne w przedziale od 50 do 400 zł, zależnie od profilu działalności i regionu. Kluby sportowe działają inaczej: tu dominują składki miesięczne, a ich wysokość bywa znacząco wyższa. Składki miesięczne w klubach sportowych wynoszą najczęściej od 100 do 350 zł, a dodatkowo pobierane jest wpisowe przy przyjęciu nowego członka.
| Typ organizacji | Częstotliwość | Typowa stawka | Wpisowe |
|---|---|---|---|
| Stowarzyszenie | Rocznie | 50–400 zł | Rzadko |
| Klub sportowy | Miesięcznie | 100–350 zł | Tak, 50–200 zł |
| Związek branżowy | Rocznie | 200–1000 zł | Opcjonalnie |
| Rada rodziców | Jednorazowo | 50–200 zł/rok | Nie |
Ulgi i zwolnienia to osobny temat, który wymaga precyzyjnych zapisów w statucie lub regulaminie. Najczęściej spotykane ulgi dotyczą:
- Rodzin z kilkorgiem dzieci (zniżka 20–50%)
- Osób z niepełnosprawnościami
- Medalistów i wyróżnionych zawodników
- Członków z długim stażem
- Uczniów i studentów
Konsekwencje nieopłacenia składki są zazwyczaj jasno określone w statucie. Najczęściej to zawieszenie praw członkowskich, a przy długotrwałych zaległościach, wykreślenie z listy członków. Warto zadbać, by regulamin precyzyjnie opisywał procedurę: po ilu dniach wysyłane jest przypomnienie, kiedy następuje zawieszenie i jak wygląda proces przywrócenia.
Porada profesjonalisty: Zanim ustalisz stawki na nowy rok, przygotuj prosty budżet organizacji. Podziel planowane koszty przez liczbę aktywnych członków. To da ci punkt wyjścia do dyskusji na walnym zebraniu i pokaże, że stawka ma realne uzasadnienie, a nie jest wzięta z powietrza.
Przejrzysty system ustalania składek to podstawa, ale równie ważne jest ich skuteczne pobieranie. Warto zapoznać się z porównaniem metod pobierania składek, by wybrać rozwiązanie dopasowane do specyfiki swojej organizacji.
Rozliczanie i pobieranie składek: nowoczesne rozwiązania
Nawet dobrze ustalone składki mogą stać się źródłem chaosu, jeśli proces ich pobierania jest nieefektywny. Ręczne sprawdzanie przelewów, wysyłanie przypomnień mailowo lub przez SMS, prowadzenie listy wpłat w arkuszu kalkulacyjnym to rozwiązania, które przy kilkudziesięciu członkach zaczynają generować błędy. Przy kilkuset są po prostu niewykonalne bez poważnych pomyłek.
Główne metody rozliczania składek to:
- Przelewy bankowe na konto organizacji (tradycyjne, ale trudne do automatycznej weryfikacji)
- Płatności BLIK i kartą przez systemy online
- Systemy do zarządzania płatnościami grupowymi (np. Przelewy24, ActiveNow)
- Dedykowane platformy do zarządzania składkami organizacji
- Gotówka (coraz rzadziej, trudna do ewidencji)
Mechanizmy rozliczania obejmują przelewy bankowe, systemy online oraz automatyzację przypomnień. Przychody ze składek księguje się jako przychód statutowy na podstawie wyciągów bankowych lub dokumentów KP.
Automatyzacja rozliczeń przynosi konkretne korzyści, które widać już po pierwszym miesiącu wdrożenia:
| Obszar | Ręczne rozliczanie | Automatyczny system |
|---|---|---|
| Czas obsługi | 3–8 godzin/miesiąc | 15–30 minut/miesiąc |
| Błędy w ewidencji | Częste | Minimalne |
| Terminowość wpłat | Niska | Wyższa o 30–40% |
| Raporty finansowe | Ręczne, czasochłonne | Generowane automatycznie |
Eksperci podkreślają automatyzację rozliczeń jako kluczowy czynnik efektywności. Ręczne metody powodują błędy i niską ściągalność, co bezpośrednio uderza w budżet organizacji.
Najczęstsze błędy przy ręcznym rozliczaniu to brak potwierdzenia wpłaty dla płacącego, pomylenie podobnych nazwisk, pominięcie wpłaty przy dużej liczbie transakcji oraz brak historii zmian, gdy ktoś kwestionuje swój status. Każdy z tych błędów generuje dodatkową pracę i niszczy zaufanie członków.
Porada profesjonalisty: Wybierając systemy automatyzacji rozliczeń, sprawdź, czy platforma oferuje automatyczne przypomnienia przed terminem płatności, widok statusu wpłat w czasie rzeczywistym oraz możliwość eksportu danych do księgowości. To trzy funkcje, które oszczędzają najwięcej czasu w codziennej pracy skarbnika.
Warto też przyjrzeć się, jak edukacyjne platformy płatności online radzą sobie z podobnymi wyzwaniami w sektorze edukacyjnym, bo rozwiązania stosowane w szkołach często sprawdzają się też w organizacjach sportowych.
Zwolnienia, ulgi i podatkowe aspekty opłat członkowskich
Zarządzanie składkami to nie tylko kwestia organizacyjna, lecz także podatkowa. Wiele osób odpowiedzialnych za finanse organizacji nie zdaje sobie sprawy, że błędna klasyfikacja składki może skutkować problemami podczas kontroli skarbowej.
Zacznijmy od zwolnień i ulg. Zwolnienia z opłat przysługują najczęściej członkom honorowym oraz osobom niepełnoletnim. Ulgi dotyczą osób z długim stażem w organizacji, niepełnosprawnych, rodzin wielodzietnych oraz wyróżnionych sportowców i medalistów. Ważna zasada: brak zwrotu wpłaconej składki, nawet jeśli członek rezygnuje przed końcem okresu rozliczeniowego.
Najczęściej spotykane kategorie zwolnień i ulg:
- Pełne zwolnienie: członkowie honorowi, dzieci do 16 roku życia
- Ulga 50%: osoby z orzeczeniem o niepełnosprawności, seniorzy powyżej 70 lat
- Ulga 25–30%: rodziny z trojgiem lub więcej dzieci, medaliści krajowi
- Ulga stażowa: członkowie z ponad 10-letnim stażem
Aspekty podatkowe są bardziej złożone. Obowiązkowe składki członkowskie mogą być kosztem uzyskania przychodu dla firmy, która jest członkiem organizacji branżowej. Dobrowolne składki traktowane są jak darowizna i co do zasady nie stanowią kosztu podatkowego, choć istnieją wyjątki.
Kwestia VAT jest równie istotna. Składki członkowskie co do zasady nie podlegają VAT, bo nie są odpłatnością za konkretną usługę. Jednak jeśli organizacja prowadzi odpłatną działalność i składka jest powiązana z dostępem do konkretnych świadczeń, może pojawić się obowiązek naliczenia podatku. Warto skonsultować ten aspekt z księgowym, szczególnie gdy organizacja łączy działalność statutową z komercyjną.
Dla zarządzających finansami kluczowe jest prowadzenie oddzielnej ewidencji wpłat z tytułu składek i wpłat za usługi. Mieszanie tych kategorii to jeden z najczęstszych błędów, który komplikuje rozliczenia roczne i może skutkować koniecznością korekt deklaracji podatkowych. Warto też sprawdzić zasady dotyczące zwolnień i rejestracji w edukacji, które bywają analogiczne do reguł obowiązujących w organizacjach pozarządowych.
Praktyka pokazuje: co naprawdę działa w zarządzaniu składkami
Po latach obserwacji organizacji różnej wielkości widać wyraźny wzorzec: największe problemy nie wynikają z braku wiedzy o przepisach, lecz z oporu przed zmianą narzędzi. Skarbnik, który przez lata prowadził listę wpłat w Excelu, rzadko sięga po nowe rozwiązanie z własnej inicjatywy. Zmiana następuje dopiero wtedy, gdy chaos staje się nie do zniesienia.
Ręczne rozliczanie ma jedną ukrytą wadę, której nie widać na co dzień: generuje błędy kumulujące się przez miesiące. Gdy po pół roku okazuje się, że kilku członków płaciło regularnie, ale nie zostało to odnotowane, odtworzenie historii jest żmudne i stresujące dla obu stron.
Doświadczenie pokazuje też, że opór przed cyfrowymi systemami znika niemal natychmiast po pierwszym miesiącu ich używania. Gdy członkowie dostają automatyczne przypomnienie i mogą zapłacić jednym kliknięciem, ściągalność rośnie zauważalnie. Zarząd przestaje tracić czas na telefony z prośbą o wpłatę.
Największa pułapka? Przekonanie, że mała organizacja nie potrzebuje systemu. Tymczasem właśnie małe organizacje, gdzie jedna osoba obsługuje wszystko, najbardziej korzystają na automatyzacji. Sprawdź realne case studies automatyzacji składek, by zobaczyć, jak konkretne organizacje rozwiązały te problemy.
Szersze wsparcie dla zarządzających opłatami członkowskimi
Jeśli zarządzasz składkami w szkole, klubie sportowym lub stowarzyszeniu i wciąż korzystasz z arkuszy kalkulacyjnych lub ręcznych przelewów, wiesz, ile czasu to pochłania.
Platforma Settleo została stworzona dokładnie z myślą o takich sytuacjach. Settleo automatyzuje cały proces: od tworzenia składek jednorazowych i cyklicznych, przez wysyłanie automatycznych przypomnień, po generowanie raportów finansowych w czasie rzeczywistym. Integracja z popularnymi metodami płatności sprawia, że członkowie mogą zapłacić szybko i wygodnie, a skarbnik ma pełny obraz finansów bez godzin spędzonych przy Excelu. Wypróbuj Settleo i przekonaj się, jak bardzo można uprościć rozliczanie składek w swojej organizacji.
Najczęściej zadawane pytania
Czy składki członkowskie można wrzucić w koszty firmowe?
Tak, ale wyłącznie obowiązkowe składki mogą być kosztem uzyskania przychodu. Dobrowolne składki traktowane są jak darowizna i co do zasady nie stanowią kosztu podatkowego.
Jakie konsekwencje grożą za nieopłacenie składki członkowskiej?
Najczęściej nieopłacanie prowadzi do zawieszenia praw członkowskich, a przy długotrwałych zaległościach do wykluczenia z organizacji zgodnie z zapisami statutu.
Kto może być zwolniony z opłaty członkowskiej?
Najczęściej zwolnienia przysługują honorowym członkom i osobom niepełnoletnim, a ulgi dotyczą osób z niepełnosprawnościami, rodzin wielodzietnych i medalistów.
Jakie są obecnie najczęściej stosowane metody płatności składek?
Najpopularniejsze to przelewy bankowe i systemy online takie jak Przelewy24, a coraz częściej BLIK i płatności kartą przez dedykowane platformy do zarządzania składkami.