Jak działają konta zbiorcze w organizacji i jak je wykorzystać
Jak działają konta zbiorcze w organizacji i jak je wykorzystać
TL;DR:
- Zarządzanie finansami w szkołach i klubach sportowych opiera się na kontach zbiorczych, które agregują dane z kont analitycznych i zapewniają przejrzystość ewidencji. Ich właściwe stosowanie umożliwia szybkie sprawdzenie stanu finansów oraz precyzyjne rozliczenia grupowe, od składek po wyjazdy i ubezpieczenia. Platforma Settleo automatyzuje tych proces, minimalizując błędy i upraszczając codzienną obsługę finansów.
Zarządzanie finansami w szkole lub klubie sportowym to nie tylko pilnowanie, kto zapłacił, a kto zalega. To przede wszystkim utrzymanie porządku w ewidencji, który pozwala w każdej chwili odpowiedzieć na pytanie: czy nasze liczby się zgadzają? Konta zbiorcze są narzędziem, które bezpośrednio decyduje o tym, czy twój zespół ma jasny obraz finansów, czy gubi się w chaosie niezgodnych sald. Zrozumienie, jak działają i jak je poprawnie stosować, zmienia sposób prowadzenia rozliczeń grupowych, od składek klasowych po budżety całych sekcji sportowych.
Spis treści
- Czym są konta zbiorcze w praktyce organizacyjnej
- Hierarchia kont: powiązanie kont zbiorczych i analitycznych
- Zastosowanie kont zbiorczych w rozliczeniach składek i wydatków grupowych
- Obsługa zaliczek i nietypowych rozliczeń poprzez konta zbiorcze
- Konta zbiorcze w planie kont: znaczenie dla sprawozdawczości i kontroli
- Co większość organizacji przeocza: najczęstsze błędy i praktyczne wnioski
- Jak Settleo upraszcza obsługę kont zbiorczych
- Najczęściej zadawane pytania
Kluczowe Wnioski
| Punkt | Szczegóły |
|---|---|
| Definicja konta zbiorczego | Konto zbiorcze to syntetyczne konto księgowe agregujące dane dla całej grupy zdarzeń. |
| Hierarchia kont | Konta zbiorcze działają na wyższym poziomie, wspierane przez szczegółowe konta analityczne. |
| Zgodność sald | Suma sald kont analitycznych musi odpowiadać saldu konta zbiorczego dla poprawności ewidencji. |
| Praktyczne zastosowanie | Konta zbiorcze upraszczają rozliczenia składek i wydatków grupowych, szczególnie w szkołach i klubach. |
| Korzyści sprawozdawcze | Poprawnie prowadzone konta zbiorcze zasilają sprawozdania finansowe i ułatwiają audyt. |
Czym są konta zbiorcze w praktyce organizacyjnej
Gdy po raz pierwszy spotykasz się z pojęciem konta zbiorczego, łatwo pomylić je z prostym kontem zbierającym wpłaty od wielu osób. To mylące uproszczenie. W rzeczywistości konta syntetyczne służą do zbiorczego ewidencjonowania zdarzeń gospodarczych całych kategorii, a nie pojedynczych transakcji. Inaczej mówiąc, konto zbiorcze pokazuje obraz całości, nie szczegóły każdej wpłaty z osobna.
W praktyce organizacyjnej konto zbiorcze to konto syntetyczne, które agreguje dane z wielu kont analitycznych. Przykładowo, w szkole konto „Opłaty rodziców" jest kontem zbiorczym, pod którym kryją się konta analityczne dla każdej klasy lub każdego ucznia. Saldo konta zbiorczego jest zawsze równe sumie sald wszystkich powiązanych kont analitycznych. Właśnie dlatego poprawna struktura tych kont ma ogromne znaczenie.
Aby zrozumieć, gdzie w codziennej pracy pojawiają się konta zbiorcze, warto przyjrzeć się typowym sytuacjom:
- Składki klasowe: zbiorowa ewidencja wpłat rodziców, gdzie konto zbiorcze pokazuje łączną kwotę zebraną, a analityka wskazuje, które rodziny wpłaciły.
- Opłaty za sekcje sportowe: konto zbiorcze dla całego klubu, konta analityczne dla każdego zawodnika lub każdej drużyny.
- Fundusze na wyjazdy i obozy: jedno konto zbiorcze dla całego projektu, analityka dla poszczególnych uczestników.
- Wpłaty na ubezpieczenia grupowe: agregat w jednym miejscu, szczegóły na poziomie każdego członka organizacji.
- Rozrachunki z dostawcami usług: konto zbiorcze dla zobowiązań wobec wszystkich partnerów, analityka dla każdego z nich osobno.
Konto zbiorcze to nie skrót myślowy. To świadoma decyzja architektoniczna w systemie ewidencji, która decyduje o tym, jak szybko możesz zobaczyć, co się dzieje z finansami twojej organizacji.
Zanim wdrożysz właściwą strukturę kont, warto poznać rodzaje opłat w szkołach, bo to od nich zależy, ile poziomów analityki faktycznie potrzebujesz. Organizacje, które próbują obsłużyć wszystkie typy opłat jednym kontem zbiorczym bez analityki, bardzo szybko tracą możliwość rozliczenia się z poszczególnymi grupami lub osobami.
Hierarchia kont: powiązanie kont zbiorczych i analitycznych
Wyobraź sobie bibliotekę. Konta zbiorcze to szafy z podpisanymi działami, a konta analityczne to poszczególne książki. Bez szaf masz chaos na podłodze. Bez tytułów na grzbietach szafy są bezużyteczne. Razem tworzą system, w którym wiesz, gdzie szukać i masz pewność, że nic nie zginęło.
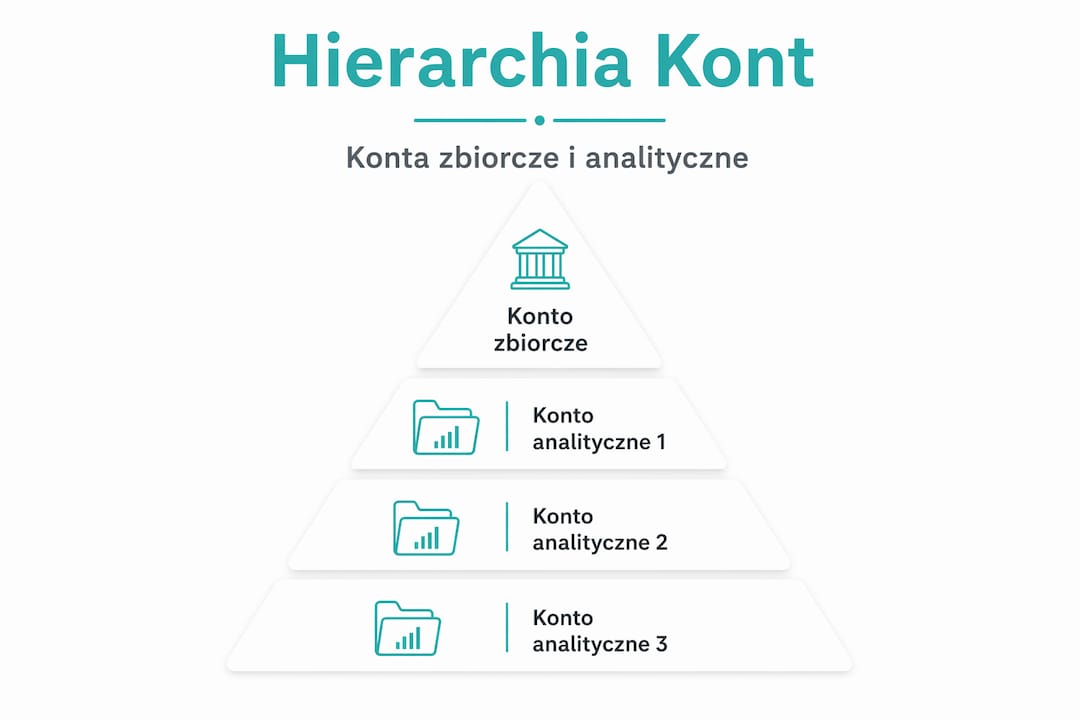
Konta zbiorcze funkcjonują jako część planu kont, tworząc hierarchię, która zasila sprawozdawczość finansową organizacji. Plan kont w typowej organizacji edukacyjnej lub sportowej ma kilka poziomów: konta syntetyczne (zbiorcze), konta analityczne pierwszego stopnia i niekiedy dalsze podpoziomy dla jeszcze większej szczegółowości.
Mechanika jest prosta, lecz konsekwencje jej naruszenia są poważne. Konta zbiorcze są poparte ewidencją szczegółową na poziomie kont analitycznych, co oznacza, że każda operacja zapisana na koncie analitycznym automatycznie „zasilą" saldo konta zbiorczego. Jeśli ta zasada jest naruszana, saldo konta zbiorczego rozmija się z rzeczywistością i pojawiają się trudne do wykrycia błędy.
Struktura hierarchii w typowej organizacji
| Poziom | Przykład | Funkcja |
|---|---|---|
| Konto zbiorcze (syntetyczne) | 201 Rozrachunki z rodzicami | Łączne saldo wszystkich rozrachunków |
| Konto analityczne 1. stopnia | 201-01 Klasa 3A | Saldo dla konkretnej klasy |
| Konto analityczne 2. stopnia | 201-01-015 Jan Kowalski | Saldo dla konkretnego ucznia |
Najczęstsze błędy, które obserwujemy w organizacjach edukacyjnych i sportowych:
- Brak powiązania analityk z kontem zbiorczym - ktoś tworzy konto analityczne poza hierarchią, co sprawia, że saldo zbiorcze nigdy nie jest kompletne.
- Podwójne księgowanie na różnych poziomach - ta sama wpłata jest ewidencjonowana zarówno na koncie zbiorczym, jak i na analitycznym, co zawyża saldo.
- Nieaktualizowanie analityk po korektach - korekta jest robiona tylko na koncie zbiorczym, bez odzwierciedlenia w analityce.
- Zbyt mało kont analitycznych - jedno konto analityczne dla całej szkoły lub całego klubu zamiast podziału na klasy lub grupy treningowe.
- Zbyt wiele poziomów analitycznych - nadmiernie rozbudowana hierarchia, którą nikt nie jest w stanie utrzymać aktualną.
Porada profesjonalisty: Raz w miesiącu uruchamiaj w swoim systemie zestawienie sald analitycznych i porównaj ich sumę ze stanem konta zbiorczego. Rozbieżność nawet o jeden grosz jest sygnałem, że gdzieś nastąpił błąd w ewidencji. Warto zlecić tę kontrolę konkretnej osobie i zapisać ją jako stały punkt w harmonogramie prac finansowych.
Gdy rozumiesz hierarchię kont, przydzielanie wpłat w szkole staje się znacznie prostszym zadaniem, bo wiesz dokładnie, na którym poziomie ewidencji powinna wylądować każda opłata.
Zastosowanie kont zbiorczych w rozliczeniach składek i wydatków grupowych
Teoria hierarchii kont ma sens tylko wtedy, gdy przekłada się na konkretne działania. Rozważmy przykład: organizujesz wyjazd integracyjny dla 80 uczniów z czterech klas. Każda rodzina wpłaca 350 zł. Jak to ewidencjonujesz, żeby w każdej chwili wiedzieć, ile pieniędzy wpłynęło łącznie, ile brakuje i kto jeszcze nie zapłacił?
Odpowiedź leży właśnie w hierarchii kont. Konta syntetyczne agregują dane o całych grupach zdarzeń, a konta analityczne uszczegóławiają te zapisy z poziomu syntetycznego. W praktyce wygląda to tak: tworzysz jedno konto zbiorcze „Wpłaty na wyjazd integracyjny 2026", a pod nim konta analityczne dla każdej klasy, a może nawet dla każdej rodziny. Saldo konta zbiorczego powie ci, ile masz łącznie. Analityka pokaże, od kogo konkretnie.
Kiedy warto schodzić na poziom analityki?
Istnieje kilka typowych sytuacji, w których sama ewidencja zbiorcza jest niewystarczająca:
- Gdy musisz raportować wpłaty osobno dla każdej grupy lub klasy.
- Gdy chcesz wysyłać indywidualne przypomnienia o zaległościach.
- Gdy prowadzisz rozliczenia z wieloma różnymi usługodawcami.
- Gdy obowiązują cię przepisy wymagające indywidualnego dokumentowania wpłat.
- Gdy ktokolwiek może zażądać wglądu w rozliczenie na poziomie konkretnej osoby.
Porównanie podejść do ewidencji grupowej
| Aspekt | Tylko konto zbiorcze | Konto zbiorcze z analityką |
|---|---|---|
| Widoczność łącznego salda | Tak | Tak |
| Identyfikacja zaległości | Nie | Tak |
| Generowanie raportu per osoba | Nie | Tak |
| Złożoność obsługi | Niska | Średnia |
| Przydatność do audytu | Ograniczona | Wysoka |
| Czas przygotowania raportu | Krótki | Dłuższy (bez narzędzia) |
Warto pamiętać, że dobrze zaprojektowane rozliczenia grupowe to nie tylko kwestia estetyki finansowej. To realna oszczędność czasu przy wyjaśnianiu rodzicom lub zawodnikom, skąd biorą się różnice w rozliczeniu.
Typowe sytuacje stosowania kont zbiorczych w organizacjach sportowych i edukacyjnych obejmują:
- Zbiórkę składek miesięcznych w klubie sportowym z podziałem na sekcje.
- Rozliczenie kosztów organizacji turnieju lub zawodów.
- Ewidencję wpłat za ubezpieczenia i licencje zawodnicze.
- Obsługę darowizn i dotacji z podziałem na projekty.
- Zbiorcze rozliczenia z firmami kateringowymi lub transportowymi.
Gdy usprawnienie rozliczeń staje się priorytetem, organizacje często zaczynają od właśnie tego kroku: od zaprojektowania spójnej hierarchii kont zbiorczych i analitycznych, która pasuje do ich specyfiki działania.
Obsługa zaliczek i nietypowych rozliczeń poprzez konta zbiorcze
Jednym z najtrudniejszych tematów w ewidencji grupowej jest obsługa zaliczek. Wiele organizacji robi tu błąd: traktuje zaliczkę jak wydatek już poniesiony, zamiast jak rozrachunek do rozliczenia. To fundamentalna pomyłka, która potrafi przez miesiące zniekształcać obraz finansowy organizacji.
Wypłata zaliczki i jej rozliczenie to dwa odrębne zdarzenia, dokumentowane na różnych kontach szczegółowych powiązanych z kontami zbiorczymi. Zaliczka to zobowiązanie osoby, która ją otrzymuje, do rozliczenia się z wydatkiem. Dopiero po rozliczeniu wiemy, czy zaliczka została w pełni wykorzystana, zwrócona czy przekroczona.
Kroki ewidencji zaliczki w organizacji
- Wypłata zaliczki - zapis na koncie rozrachunkowym lub zaliczkowym (konto analityczne konkretnej osoby) po stronie debetowej, co oznacza, że ta osoba jest zobowiązana do rozliczenia.
- Realizacja wydatku - osoba realizuje wydatek zgodnie z celem zaliczki i gromadzi dokumenty potwierdzające (faktury, paragony, rachunki).
- Złożenie rozliczenia - osoba przedkłada dokumenty finansowe do akceptacji przez zarządzającego finansami.
- Księgowanie wydatku - wydatek jest ewidencjonowany na koncie kosztowym powiązanym z odpowiednim kontem zbiorczym dla danej kategorii kosztów.
- Zamknięcie rozrachunku - konto analityczne osoby, która pobrała zaliczkę, jest zerowane lub wykazuje saldo odpowiadające ewentualnej nadpłacie lub niedopłacie.
- Zwrot różnicy lub dopłata - jeśli zaliczka była za wysoka, następuje zwrot. Jeśli za niska, organizacja dopłaca różnicę.
Porada profesjonalisty: Ustal w swojej organizacji limit czasu na rozliczenie zaliczki, na przykład 14 dni od zakończenia zdarzenia. Niezamknięte zaliczki zaciemniają obraz płynności i utrudniają kontrolę. Warto stworzyć prosty rejestr otwartych zaliczek i weryfikować go co tydzień.
Najczęstsze błędy przy obsłudze zaliczek w organizacjach edukacyjnych i sportowych to:
- Zaksięgowanie zaliczki bezpośrednio w koszty zamiast na konto rozrachunkowe.
- Brak dokumentacji potwierdzającej wydatek, co uniemożliwia prawidłowe zamknięcie zaliczki.
- Rozliczanie zaliczki bez zgodności z kontem zbiorczym, co powoduje niezgodności sald.
- Łączenie kilku zaliczek w jednym zapisie analitycznym, co uniemożliwia kontrolę każdej osobno.
W kontekście grupowych rozliczeń w szkołach i klubach sportowych, zaliczki pojawiają się częściej niż mogłoby się wydawać: zakupy materiałów na zawody, przedpłaty za wynajem sali, zakup upominków dla zawodników. Każda z tych sytuacji wymaga osobnego śledzenia do momentu ostatecznego rozliczenia.
Konta zbiorcze w planie kont: znaczenie dla sprawozdawczości i kontroli
Plan kont to szkielet każdego systemu ewidencji finansowej. Sposób, w jaki zaprojektujesz hierarchię kont zbiorczych i analitycznych, wpływa bezpośrednio na to, jak szybko możesz wygenerować rzetelne sprawozdanie i jak łatwo możesz przeprowadzić wewnętrzny audyt.
Hierarchia kont syntetycznych i analitycznych stanowi fundament, na którym opiera się generowanie danych do sprawozdań finansowych. Każda wpłata, każdy wydatek i każde rozliczenie trafia najpierw na właściwy poziom analityczny, a stamtąd zasila saldo konta zbiorczego. To właśnie salda kont zbiorczych pojawiają się w raportach dla zarządu lub rady rodziców.
Kontrola zgodności to stały obowiązek każdego, kto zarządza finansami grupy. Oznacza to regularne sprawdzanie, czy suma sald kont analitycznych faktycznie równa się saldu konta zbiorczego. Rozbieżność może świadczyć o błędzie technicznym, pominięciu zapisu lub celowym manipulowaniu danymi.
Korzyści z dobrze zaprojektowanej hierarchii kont
- Szybkość raportowania: zarząd widzi zagregowane dane w jednym miejscu bez konieczności sumowania wielu pozycji ręcznie.
- Transparentność dla interesariuszy: rodzice, zawodnicy i fundatorzy mogą w dowolnej chwili otrzymać raport z rozliczenia swojej grupy lub projektu.
- Ścieżka dowodowa do audytu: każde saldo konta zbiorczego można natychmiast rozbić na składowe pozycje analityczne.
- Łatwość wykrywania błędów: niezgodność sald jest sygnałem alarmowym, który od razu wskazuje, gdzie szukać problemu.
- Możliwość porównywania okresów: dobrze zbudowana hierarchia pozwala porównywać budżety między latami lub sezonami sportowymi.
- Podstawa do budżetowania: historyczne dane ze struktury zbiorczej pomagają planować przyszłe wpłaty i wydatki z większą dokładnością.
Ważny fakt: Badania systemów ewidencji w małych organizacjach non-profit pokazują, że organizacje stosujące prawidłową hierarchię kont zbiorczych skracają czas zamknięcia miesiąca średnio o 30 do 40 procent w porównaniu z tymi, które prowadzą ewidencję płaską bez struktury analitycznej.
Automatyzacja płatności w edukacji i sporcie nabiera prawdziwego sensu tylko wtedy, gdy system ewidencji jest logicznie zorganizowany. Automatyczne przypisywanie wpłat do właściwych kont analitycznych jest możliwe jedynie wtedy, gdy każde konto ma jasno określone miejsce w hierarchii.
Nie bez powodu centralizacja płatności jest coraz popularniejszym podejściem w szkołach i klubach, które chcą mieć jedno wiarygodne źródło danych finansowych zamiast kilku równoległych arkuszy kalkulacyjnych.
Co większość organizacji przeocza: najczęstsze błędy i praktyczne wnioski
Po wielu latach obserwacji tego, jak szkoły i kluby sportowe prowadzą swoje ewidencje, jedno powtarza się z zadziwiającą regularnością: organizacje tworzą zbyt wiele kont zbiorczych dla zbyt małej liczby rzeczywistych zdarzeń. Efekt jest odwrotny od zamierzonego, zamiast większej przejrzystości pojawia się większy chaos.
Paradoks polega na tym, że im bardziej rozbudowana struktura kont, tym trudniej ją utrzymać. Zbyt szczegółowy plan kont wymaga więcej pracy przy każdym zapisie, więcej miejsca do popełnienia błędu i więcej czasu przy zamknięciu okresu. Dobrze zaprojektowane konta zbiorcze powinny być na tyle ogólne, żeby obsłużyć całą kategorię zdarzeń, ale na tyle konkretne, żeby saldo miało jednoznaczną interpretację.
Suma sald analitycznych musi odpowiadać saldu konta zbiorczego, a to jest zasada, o której wiele organizacji wie w teorii, ale nie pilnuje w praktyce. Audyt wewnętrzny, przeprowadzany choćby raz na kwartał, powinien ten element weryfikować w pierwszej kolejności.
Przy projektowaniu ewidencji kluczowe jest, żeby konta zbiorcze dawały szybki obraz dla zarządu, a analityka dostarczała ścieżkę dowodową dla każdej transakcji z osobna. To rozgraniczenie jest ważniejsze niż liczba poziomów w hierarchii.
Typowe błędy, które widzimy przy wdrożeniach:
- Tworzenie kont zbiorczych dla każdego miesiąca zamiast dla każdej kategorii zdarzeń, co uniemożliwia porównywanie miesięcy między sobą.
- Prowadzenie równoległej ewidencji w arkuszach kalkulacyjnych obok systemu kont, co prowadzi do rozbieżności między oboma źródłami danych.
- Brak przypisania odpowiedzialności, czyli brak osoby, która regularnie sprawdza zgodność sald analitycznych ze zbiorczymi.
- Kopiowanie struktury kont z poprzedniego roku bez weryfikacji, czy nadal odpowiada aktualnej strukturze organizacji.
Porada profesjonalisty: Zamiast budować coraz bardziej szczegółową hierarchię kont, najpierw zapisz na kartce, jakie pytania chcesz, żeby twoje zestawienia finansowe mogły odpowiedzieć. Dopiero na tej podstawie buduj strukturę kont. Mniej kont, lepsza dokumentacja każdego z nich i częstsza kontrola zgodności dają lepsze wyniki niż rozbudowana hierarchia, której nikt nie rozumie.
Więcej praktycznych materiałów na temat prowadzenia rozliczeń w grupach i organizacjach znajdziesz w naszym zestawieniu artykułów o rozliczeniach, gdzie regularnie dzielimy się wiedzą przydatną dla skarbników, koordynatorów i menedżerów finansowych w środowiskach edukacyjnych i sportowych.
Jak Settleo upraszcza obsługę kont zbiorczych
Wiesz już, jak działają konta zbiorcze, dlaczego hierarchia ma znaczenie i jakie błędy eliminować. Teraz pytanie praktyczne: czy naprawdę musisz budować i utrzymywać tę strukturę ręcznie w arkuszach kalkulacyjnych?
Platforma Settleo została zaprojektowana dokładnie po to, żeby zdjąć z twoich barków ciężar ręcznej ewidencji. Settleo automatycznie agreguje wpłaty według kategorii, grup i projektów, dając ci widok zbiorczy w czasie rzeczywistym oraz możliwość natychmiastowego wejścia w szczegóły dla każdej osoby lub grupy. Nie potrzebujesz budować ręcznej hierarchii kont w arkuszach. System robi to za ciebie. Dla szkół i klubów sportowych oznacza to nie tylko mniej pracy, ale też mniej błędów i pełną zgodność ewidencji w każdej chwili.
Najczęściej zadawane pytania
Jakie są podstawowe różnice między kontem zbiorczym a analitycznym?
Konta syntetyczne agregują dane o całych grupach zdarzeń, a konto analityczne pozwala na szczegółowe monitorowanie danych dla pojedynczych osób lub projektów. Konto zbiorcze daje obraz ogólny, analityczne umożliwia rozliczenie konkretnego uczestnika lub transakcji.
Czy suma sald kont analitycznych zawsze musi zgadzać się z saldem konta zbiorczego?
Tak, zgodność sald jest kluczowa dla jakości ewidencji i kontroli finansowej. Suma szczegółowych sald musi odpowiadać saldu konta zbiorczego i każda rozbieżność jest sygnałem do natychmiastowej weryfikacji zapisów.
Jak rozliczać zaliczki w kontekście kont zbiorczych?
Wypłatę zaliczki dokumentuje się na kontach rozrachunkowych lub zaliczkowych, a następnie rozlicza się ją poprzez księgowanie faktur i dokumentów potwierdzających wydatek na właściwych kontach kosztowych powiązanych z kontami zbiorczymi.
Jakie typowe błędy występują przy prowadzeniu kont zbiorczych w organizacji?
Najczęstsze to błędy w zgodności sald, brak aktualizacji analityk po korektach lub nieprawidłowy podział kosztów między kategorie. Równie częstym problemem jest prowadzenie równoległej ewidencji w arkuszach obok systemu kont, co generuje rozbieżności.
Czy konta zbiorcze są wymagane w każdej organizacji zajmującej się rozliczeniami grupowymi?
Nie są wymagane formalnie w każdym przypadku, ale ich zastosowanie znacząco ułatwia ewidencję, kontrolę i raportowanie grupowych rozrachunków. Organizacje, które ich nie stosują, zazwyczaj tracą dużo czasu na ręczne sumowanie i weryfikację danych przy każdym zamknięciu okresu.