Co oznacza zbiorcze rozliczanie wydatków?
Co oznacza zbiorcze rozliczanie wydatków?
Krótko mówiąc:
- Zbiorcze rozliczanie wydatków konsoliduje wiele drobnych kosztów w jeden raport na wybrany okres.
- Ułatwia kontrolę finansów, ogranicza ilość dokumentów i przyspiesza realizację płatności.
Zbiorcze rozliczanie wydatków to metoda konsolidacji wielu drobnych kosztów w jeden dokument lub raport za określony okres, zamiast tworzenia osobnego zapisu dla każdego wydatku. W branżowej terminologii mówi się o fakturze zbiorczej lub zbiorczym raporcie kosztów. Mechanizm ten stosują szkoły, kluby sportowe, organizacje pozarządowe i działy finansowe firm, które regularnie ponoszą wiele podobnych wydatków. Zrozumienie tego procesu to podstawa sprawnego zarządzania finansami w każdej grupie lub instytucji.
Co oznacza zbiorcze rozliczanie wydatków i jak działa w praktyce?
Zbiorcze rozliczanie wydatków polega na tym, że wiele drobnych wydatków trafia do jednego dokumentu lub raportu za dany miesiąc, zamiast generować dziesiątki osobnych zapisów. Przykład: szkoła organizuje w ciągu miesiąca pięć wyjazdów służbowych nauczycieli. Zamiast pięciu osobnych rozliczeń, dział finansowy tworzy jeden zbiorczy raport za cały miesiąc. To zmniejsza liczbę dokumentów i ogranicza ręczną pracę.
Faktura zbiorcza i jej składniki
Faktura zbiorcza to dokument obejmujący kilka transakcji z jednym kontrahentem w danym okresie, najczęściej miesięcznym. Każda pozycja na fakturze zbiorczej musi zawierać datę wykonania konkretnej czynności. Faktury zbiorcze w KSeF pełnią funkcję zestawienia pojedynczych czynności sprzedażowych ze szczegółami, co oznacza, że konsolidacja nie usuwa szczegółowości. Każda sprzedaż musi być widoczna jako osobna pozycja z datą.
Identyfikator zbiorczy w KSeF
Krajowy System e-Faktur (KSeF) wprowadza techniczne narzędzie zwane identyfikatorem zbiorczym. Identyfikator zbiorczy KSeF pozwala powiązać jedną płatność z wieloma fakturami ustrukturyzowanymi od tego samego dostawcy, wystawionymi w ciągu jednego miesiąca. Obejmuje co najmniej dwie faktury i jest generowany w Aplikacji Podatnika KSeF lub systemach zintegrowanych przez API. Dzięki temu jeden przelew rozlicza wiele faktur bez ryzyka pomyłki.
Mechanizm podzielonej płatności (MPP) a rozliczenia zbiorcze
Możliwe jest dokonanie jednej zbiorczej płatności w mechanizmie podzielonej płatności za kilka faktur wystawionych w KSeF. W komunikacie przelewu MPP wpisuje się identyfikator zbiorczy zamiast numerów poszczególnych faktur. To rozwiązanie jest szczególnie przydatne dla organizacji, które regularnie kupują od tych samych dostawców i chcą ograniczyć liczbę przelewów.
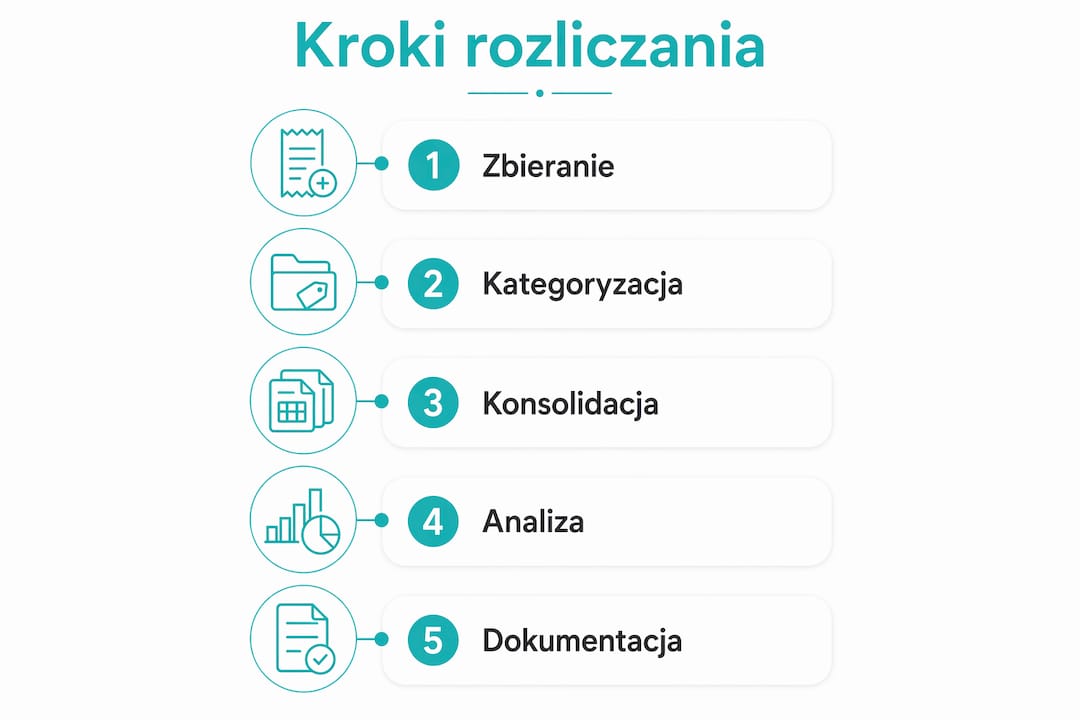
Poniżej przedstawiono typowy proces zbiorczego rozliczania wydatków w organizacji:
- Zbieranie dokumentów przez wyznaczoną osobę przez cały miesiąc.
- Weryfikacja każdego wydatku pod kątem zgodności z polityką finansową organizacji.
- Konsolidacja wszystkich pozycji w jednym raporcie lub fakturze zbiorczej.
- Generowanie identyfikatora zbiorczego w KSeF (jeśli dotyczy faktur ustrukturyzowanych).
- Realizacja płatności jednym przelewem, z podaniem identyfikatora zbiorczego w MPP.
- Archiwizacja raportu i dokumentów źródłowych zgodnie z wymogami prawnymi.
Porada profesjonalisty: Wyznacz jedną osobę odpowiedzialną za zbieranie dokumentów w ciągu miesiąca. Brak centralnego punktu zbierania paragonów i faktur to najczęstsza przyczyna chaosu przy rozliczeniach zbiorczych.
Jakie są korzyści i ograniczenia zbiorczego rozliczania?
Zbiorcze rozliczanie wydatków przynosi wymierne korzyści organizacyjne, ale ma też granice, których nie można ignorować.
Główne korzyści:
- Mniej dokumentów. Jeden raport miesięczny zastępuje kilkanaście lub kilkadziesiąt osobnych zapisów. Działy finansowe szkół i organizacji oszczędzają czas na przetwarzaniu dokumentów.
- Lepsza kontrola kosztów. Zestawienie wszystkich wydatków w jednym miejscu ułatwia analizę i wykrycie nieprawidłowości. Widać od razu, które kategorie kosztów rosną.
- Prostsze płatności. Jeden przelew zamiast wielu eliminuje ryzyko pominięcia faktury lub podwójnej zapłaty.
- Zgodność z zasadą memoriału. Rozliczenia międzyokresowe zapewniają zgodność z zasadą współmierności przychodów i kosztów, co jest wymogiem rachunkowości.
Ograniczenia i ryzyka:
- Nie wszystkie kategorie wydatków kwalifikują się do ujęcia zbiorczego. Niektóre koszty, jak zakup runa leśnego, wymagają dziennych dowodów i nie mogą być ujmowane w jednym miesięcznym zapisie zbiorczym.
- Zbiorcze rozliczanie nie zwalnia z obowiązku dokumentowania każdego wydatku. Dokumenty źródłowe muszą być przechowywane i dostępne na wypadek kontroli.
- Błędy w ewidencji mogą się kumulować. Jeśli jeden wydatek zostanie błędnie zakwalifikowany, błąd trafi do raportu zbiorczego i może wpłynąć na kilka kolejnych rozliczeń.
- Podatkowa Księga Przychodów i Rozchodów (PKPiR) dopuszcza miesięczne ujęcie zbiorcze tylko dla wybranych kategorii kosztów. Przekroczenie tych granic rodzi ryzyko podatkowe.
Porada profesjonalisty: Przed wdrożeniem rozliczania zbiorczego sprawdź, które kategorie kosztów w Twojej organizacji kwalifikują się do tego modelu. Konsultacja z księgowym na etapie planowania oszczędza korekty i stres podczas kontroli.
Jak stosować rozliczenia zbiorcze w szkołach i organizacjach?
Szkoły i organizacje to środowisko, w którym zbiorcze rozliczanie wydatków sprawdza się najlepiej, bo wydatki są powtarzalne i przypisane do konkretnych okresów.
Praktyczne zastosowania obejmują kilka obszarów:
- Delegacje nauczycieli i pracowników. Zaliczkę na wydatki służbowe oblicza się jako iloczyn kosztów dziennych i liczby dni wyjazdu. Po powrocie pracownik rozlicza zaliczkę, a dział finansowy konsoliduje wszystkie delegacje z danego miesiąca w jednym raporcie.
- Materiały i usługi. Szkoła kupuje przez miesiąc papier, tonery, środki czystości od kilku dostawców. Faktury zbiorcze od każdego dostawcy trafiają do jednego raportu miesięcznego.
- Składki i opłaty klasowe. Skarbnik klasowy zbiera wpłaty od rodziców i rozlicza je zbiorczo po zakończeniu okresu rozliczeniowego. Przewodnik dotyczący obiegu pieniędzy w szkole opisuje ten proces szczegółowo.
- Budżetowanie i raportowanie. Zbiorcze raporty miesięczne stają się podstawą do planowania budżetu na kolejny rok. Widać w nich trendy i sezonowe wzrosty kosztów.
Poniższa tabela pokazuje, jak różne typy organizacji stosują rozliczenia zbiorcze:
| Typ organizacji | Typowe wydatki zbiorcze | Okres rozliczeniowy |
|---|---|---|
| Szkoła publiczna | Delegacje, materiały biurowe, usługi | Miesięczny |
| Klub sportowy | Wynajem obiektów, sprzęt, wyjazdy | Miesięczny lub kwartalny |
| Organizacja pozarządowa | Koszty projektów, podróże, materiały | Zgodnie z harmonogramem projektu |
| Klasa szkolna | Składki, wyjścia, materiały | Semestralny lub roczny |
Bezpieczne wdrożenie rozliczeń zbiorczych w szkołach wymaga rozdzielenia dwóch strumieni. Wydatki cykliczne i powtarzalne trafiają do raportu zbiorczego. Zdarzenia wymagające ścisłej ewidencji dowodowej są rozliczane indywidualnie. Takie rozdzielenie zachowuje porządek i zgodność z przepisami podatkowymi.
Porada profesjonalisty: Skorzystaj z gotowych checklisty rozliczeń. Checklista rozliczeń dla szkół dostępna na settleo.pl zawiera listę dokumentów i kroków wymaganych przy rozliczaniu delegacji i wydatków zbiorczych.
Jak wdrożyć efektywne rozliczenia zbiorcze w organizacji?
Wdrożenie zbiorczego rozliczania wydatków wymaga czterech elementów: jasnych zasad, odpowiednich narzędzi, przeszkolonych ludzi i regularnej kontroli.
-
Ustal politykę finansową. Określ, które kategorie wydatków są rozliczane zbiorczo, kto zatwierdza raporty i w jakim terminie. Polityka powinna być pisemna i dostępna dla wszystkich zaangażowanych osób.
-
Wybierz narzędzia cyfrowe. Arkusze kalkulacyjne generują błędy i są trudne do audytowania. Platformy do zarządzania finansami grup, takie jak Settleo, automatyzują zbieranie wpłat, monitorowanie wydatków i generowanie raportów. Systemy zintegrowane z KSeF umożliwiają automatyczne generowanie identyfikatorów zbiorczych. Przewodnik dotyczący automatyzacji rozliczeń w szkole pokazuje, jak przejść od arkuszy do cyfrowego systemu krok po kroku.
-
Przypisz role i odpowiedzialności. Każdy etap procesu musi mieć właściciela. Kto zbiera dokumenty? Kto weryfikuje? Kto zatwierdza i realizuje płatność? Brak jasnych ról to najczęstsze źródło opóźnień i błędów.
-
Zadbaj o kontrolę i zgodność. Każda zaliczka podlega kontroli zarządczej I stopnia i musi być potwierdzona dowodami. Wewnętrzna kontrola zbiorczych raportów powinna odbywać się przed zatwierdzeniem płatności, nie po.
-
Monitoruj i poprawiaj. Analizuj raporty miesięczne pod kątem odchyleń od budżetu. Jeśli jakaś kategoria kosztów regularnie przekracza plan, to sygnał do zmiany polityki lub negocjacji z dostawcą.
Poniżej zestawiono dwa podejścia do organizacji rozliczeń w grupach i szkołach:
| Kryterium | Rozliczanie ręczne | Rozliczanie z platformą cyfrową |
|---|---|---|
| Czas przetwarzania | Kilka dni roboczych | Kilka godzin lub mniej |
| Ryzyko błędu | Wysokie (ręczne przepisywanie) | Niskie (automatyczne mapowanie) |
| Dostęp do danych | Ograniczony, po fakcie | Bieżący, w czasie rzeczywistym |
| Zgodność z KSeF | Wymaga ręcznej integracji | Możliwa automatyczna integracja |
| Koszt wdrożenia | Niski na start, wysoki w utrzymaniu | Stały abonament, niższy koszt operacyjny |
Najlepsze praktyki rozliczeń w grupach, opisane na settleo.pl, potwierdzają, że organizacje, które przeszły na cyfrowe zarządzanie finansami, skróciły czas obsługi rozliczeń i zmniejszyły liczbę błędów w dokumentacji.
Kluczowe wnioski
Zbiorcze rozliczanie wydatków jest najskuteczniejsze, gdy organizacja łączy jasną politykę finansową, narzędzia cyfrowe i regularną kontrolę raportów miesięcznych.
| Punkt | Szczegóły |
|---|---|
| Definicja i cel | Zbiorcze rozliczanie konsoliduje wiele drobnych wydatków w jeden raport lub dokument za dany okres. |
| KSeF i identyfikator zbiorczy | Identyfikator zbiorczy w KSeF łączy jedną płatność z wieloma fakturami od tego samego dostawcy. |
| Ograniczenia metody | Nie wszystkie kategorie kosztów kwalifikują się do ujęcia zbiorczego; PKPiR i przepisy podatkowe wyznaczają granice. |
| Zastosowanie w szkołach | Delegacje, materiały i składki klasowe to typowe obszary zbiorczego rozliczania w edukacji. |
| Wdrożenie | Skuteczne wdrożenie wymaga pisemnej polityki, cyfrowych narzędzi i przypisanych ról w procesie. |
Moje obserwacje po latach pracy z finansami grupowymi
Pracuję z organizacjami edukacyjnymi i grupami od wielu lat i widzę jeden powtarzający się błąd: ludzie wdrażają zbiorcze rozliczanie wydatków, bo słyszą, że „upraszcza pracę", ale nie definiują wcześniej, co dokładnie ma być rozliczane zbiorczo, a co nie. Efekt jest odwrotny do zamierzonego. Raport miesięczny rośnie, bo trafiają do niego wydatki, które powinny być rozliczane indywidualnie, a kontrola wewnętrzna nie nadąża.
Drugi błąd to zaufanie do arkuszy kalkulacyjnych przy dużej liczbie transakcji. Arkusz działa świetnie przy dziesięciu pozycjach miesięcznie. Przy stu pozycjach i kilku osobach edytujących ten sam plik błędy są nieuniknione. Widziałem organizacje, które traciły godziny na szukanie różnicy kilku złotych między raportem a stanem konta.
Trzecia obserwacja jest pozytywna: organizacje, które wdrożyły cyfrowe zarządzanie finansami i jasno rozdzieliły wydatki operacyjne od tych wymagających ścisłej ewidencji, raportują znacznie mniej problemów podczas kontroli wewnętrznych i zewnętrznych. Przejrzystość nie jest efektem ubocznym dobrego systemu. Jest jego głównym produktem.
Rekomendacja jest prosta: zanim zaczniesz konsolidować wydatki, napisz jedną stronę polityki finansowej. Określ kategorie, terminy i role. Reszta jest techniczna i do ogarnięcia.
— Mateusz
Settleo jako wsparcie dla zbiorczych rozliczeń w grupach i szkołach
Zarządzanie finansami w grupie lub szkole nie musi opierać się na arkuszach kalkulacyjnych i e-mailach z przypomnieniami o wpłatach.
Settleo to platforma, która automatyzuje zbieranie składek, monitoruje wpłaty w czasie rzeczywistym i generuje przejrzyste raporty finansowe dla grup i organizacji. Skarbnik klasowy, trener klubu sportowego czy koordynator finansowy szkoły mają pełny obraz finansów bez ręcznego przepisywania danych. Platforma eliminuje błędy wynikające z ręcznego zarządzania i skraca czas obsługi rozliczeń. Sprawdź, jak Settleo może usprawnić rozliczenia w Twojej organizacji i zacznij od bezpłatnego konta.
Najczęściej zadawane pytania
Czym jest zbiorcze rozliczanie wydatków?
Zbiorcze rozliczanie wydatków to konsolidacja wielu drobnych kosztów w jeden dokument lub raport za określony okres, najczęściej miesięczny. Zastępuje tworzenie osobnego zapisu dla każdego wydatku i upraszcza pracę działu finansowego.
Jak działa identyfikator zbiorczy w KSeF?
Identyfikator zbiorczy w KSeF łączy jedną płatność z co najmniej dwiema fakturami ustrukturyzowanymi od tego samego dostawcy, wystawionymi w ciągu jednego miesiąca. Generuje się go w Aplikacji Podatnika KSeF lub systemach zintegrowanych przez API i wpisuje w komunikacie przelewu MPP.
Czy wszystkie wydatki można rozliczać zbiorczo?
Nie. Miesięczne ujęcie zbiorcze jest dopuszczalne tylko dla wybranych kategorii kosztów. Niektóre wydatki, jak zakup runa leśnego, wymagają dziennych dowodów i nie mogą być ujmowane w jednym zbiorczym zapisie miesięcznym.
Jak szkoły stosują zbiorcze rozliczanie wydatków?
Szkoły stosują rozliczenia zbiorcze głównie do delegacji nauczycieli, zakupu materiałów biurowych i usług od stałych dostawców. Zaliczkę na delegację oblicza się jako iloczyn kosztów dziennych i liczby dni wyjazdu, a po powrocie pracownik rozlicza ją z dokumentami źródłowymi.
Jakie narzędzia wspierają zbiorcze rozliczanie w organizacjach?
Organizacje korzystają z systemów zintegrowanych z KSeF, platform do zarządzania finansami grup oraz dedykowanych narzędzi do automatyzacji rozliczeń. Settleo oferuje funkcje monitorowania wpłat i generowania raportów finansowych, które zastępują ręczne arkusze kalkulacyjne.